Un sell-side liquidity sweep no se confirma por la ruptura en sí, sino por cómo responde el precio después de cotizar por debajo de un mínimo visible. En dos ejemplos de Bitcoin, utilizamos los cierres del precio, la divergencia de CVD, el open interest y el footprint de ATAS para distinguir una recuperación del nivel de la aceptación por debajo de él.
Por qué un sell-side liquidity sweep necesita confirmación
Un movimiento por debajo de un mínimo anterior no nos dice si a continuación vendrá un giro o una ruptura a la baja. La pregunta clave es cómo responde el precio a las ventas: ¿sigue bajando o se recupera a pesar de la presión vendedora?
Por debajo de un mínimo visible pueden acumularse órdenes de venta. Entre ellas puede haber órdenes stop-loss de traders con posiciones largas y órdenes de entrada de traders que esperan una ruptura a la baja. Los traders llaman a estas ventas potenciales sell-side liquidity.
Un sell-side liquidity sweep es un movimiento por debajo de un mínimo visible que puede activar las órdenes de venta situadas allí, seguido de una recuperación por encima de ese mínimo. Para el concepto general, consulta nuestra guía sobre el liquidity sweep.
Una recuperación del nivel (reclaim) es una vuelta del precio por encima del nivel roto. Una vela que cierra por encima de él aporta la primera confirmación del precio; las barras siguientes muestran si la recuperación se mantiene. El delta de volumen acumulado (CVD), el open interest (OI) y el footprint ayudan a explicar las operaciones y los cambios en las posiciones abiertas en torno al movimiento.
Compararemos dos ejemplos de «Bitcoin (BTCUSD)» en ATAS. El ejemplo de octubre muestra una recuperación del nivel a pesar de nuevas ventas agresivas. El ejemplo de septiembre también muestra una divergencia entre el precio y el CVD durante un rebote, pero el precio se mantiene por debajo de su nivel de referencia. Comparar ambos casos muestra qué aportan los indicadores y por qué una divergencia por sí sola no basta.
¡Comienza ahora!
Prueba ATAS gratis y sin límite de tiempo
Configuración del flujo de trabajo en ATAS
Instrumento, fuente de datos y unidades
Ambos casos utilizan BTCUSD@Bybit, el contrato perpetuo inverso de Bybit, en un gráfico H1 (de una hora). Todas las marcas de tiempo usan un desfase fijo de UTC+02:00 e indican el inicio de cada barra horaria. Todos los datos corresponden a este contrato en Bybit.
Según las especificaciones de contratos de Bybit, un contrato inverso BTCUSD equivale a 1 USD, y BTC es el activo de liquidación. Por lo tanto, el volumen, el delta, el CVD y el open interest de este contrato se expresan en cantidades de contratos en USD. No miden los depósitos de margen de los traders.
Abre Chart settings (icono de engranaje en la esquina superior derecha del gráfico) → Visual Settings → Volume visualization y activa Minimize volume values para mostrar etiquetas compactas K/M. Volumes in USDT se aplica a los pares en USDT, por lo que permanece desactivado para BTCUSD.
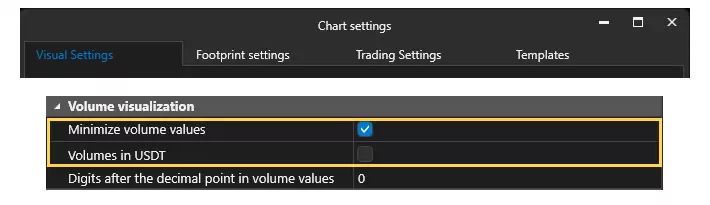
Figura 1. Chart settings → Visual Settings → Volume visualization. Volumes in USDT está desactivado, Minimize volume values está activado y el número de decimales es 0. Estos controles resaltados reproducen la visualización utilizada en los ejemplos.
K significa miles y M significa millones. En BTCUSD, una etiqueta de volumen de 30M equivale aproximadamente a 30 millones de USD en cantidad de contratos negociados. Vuelve a comprobar las unidades al cambiar de instrumento, porque BTCUSD y BTCUSDT siguen convenciones diferentes.
Cómo añadir Cumulative Delta, Open Interest y Cluster Statistic
Haz clic en Indicators en la barra de herramientas del gráfico. Busca y añade Cumulative Delta, Open Interest y Cluster Statistic. La lista Added de la figura 2 contiene solo estas tres herramientas.
El delta es el volumen en el ask menos el volumen en el bid. Comprar en el ask es compra agresiva; vender en el bid es venta agresiva. Un delta negativo significa que se negoció más volumen en el bid que en el ask. El CVD suma estos deltas a lo largo del tiempo. Comparar el CVD con el precio muestra si las sucesivas oleadas de ventas siguen empujando el precio a la baja.
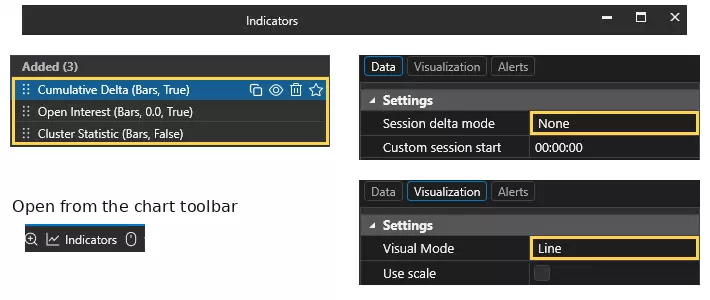
Figura 2. Barra de herramientas del gráfico → Indicators. La lista Added muestra los tres indicadores. Selecciona Cumulative Delta → Data y ajusta Session delta mode en None. En Visualization, ajusta Visual Mode en Line. La imagen combina recortes ampliados de estos controles.
Mantén ambos puntos de comparación en el mismo gráfico cargado y deja Session delta mode en None. Cargar historial anterior puede desplazar la línea base del CVD sin cambiar la diferencia entre las dos lecturas. Cambiar el modo de reinicio puede poner a cero el total acumulado entre esos puntos. No compares un valor absoluto de CVD de una configuración con un valor de otra.
Compara el mínimo de la barra A con el mínimo de la barra B y, después, compara las lecturas del CVD en esas mismas dos marcas de tiempo. La sección «Cómo leer la divergencia de CVD» compara las barras de las 19:00 y las 21:00 del 8 de octubre. Los marcadores de color A/B vinculan cada barra de precio con su lectura de CVD correspondiente.
El OI mide la exposición en contratos abiertos. Un aumento significa que las posiciones abiertas crecen; una disminución, que se reducen. Estos cambios agregados no identifican qué operaciones abrieron o cerraron posiciones, qué grupos de traders participaron ni si hubo cierres forzosos. Cada contrato abierto tiene un lado largo y un lado corto.
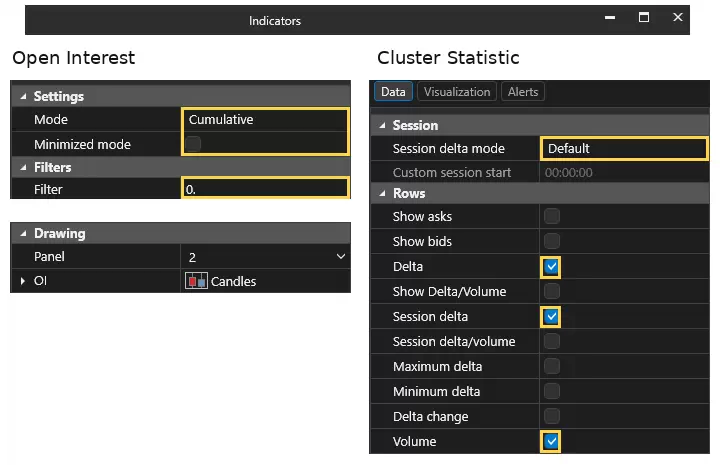
Figura 3. Indicators → Added → Open Interest: Mode es Cumulative, Minimized mode está desactivado, Filter es 0 y el OI se muestra como Candles. En Cluster Statistic → Data, activa Delta, Session delta y Volume. Su Session delta mode es Default, por lo que la fila Session delta usa un ajuste de reinicio distinto al de la línea del CVD.
En el gráfico H1, cada vela del OI muestra cómo cambiaron las posiciones abiertas durante esa hora. En los casos prácticos, usamos estos cambios para comparar las fases de cada evento.
Configuración del footprint (gráfico de clústeres)
Un footprint muestra el volumen ejecutado dentro de una vela en precios individuales o en filas de precios agrupadas. Abre Chart settings → Footprint settings para reproducir las tres vistas de la figura 4.
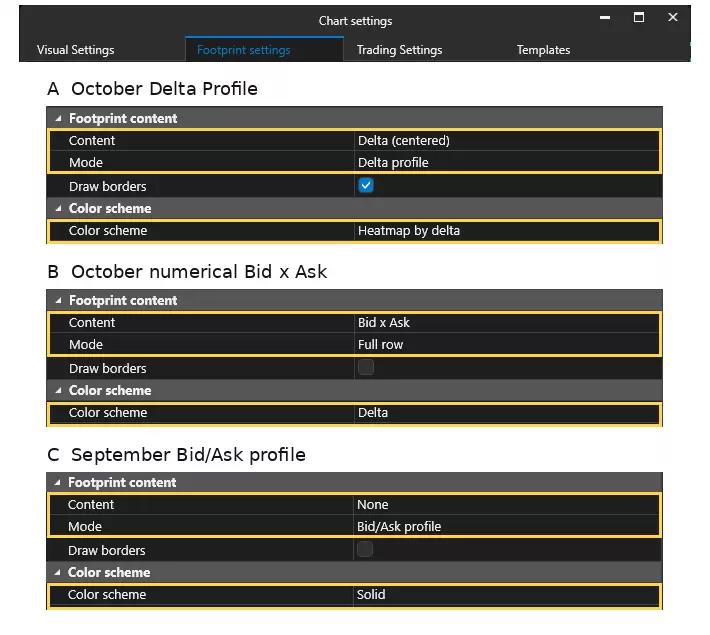
Figura 4. Ajustes del footprint utilizados en el artículo. A: Delta Profile de octubre — Delta (centered), Delta profile, Heatmap by delta. B: footprint numérico de octubre — Bid x Ask, Full row, Delta. C: perfil de septiembre — None, Bid/Ask profile, Solid. Los controles relevantes están resaltados.
El Delta Profile de octubre muestra dónde se producen las ventas y compras netas a medida que el precio se acerca al mínimo y se recupera desde él. La vista numérica Bid × Ask permite después examinar una fila resaltada. El Bid/Ask profile de septiembre muestra por separado el volumen en el bid en rojo y el volumen en el ask en verde; estos colores no representan el delta neto de cada fila.
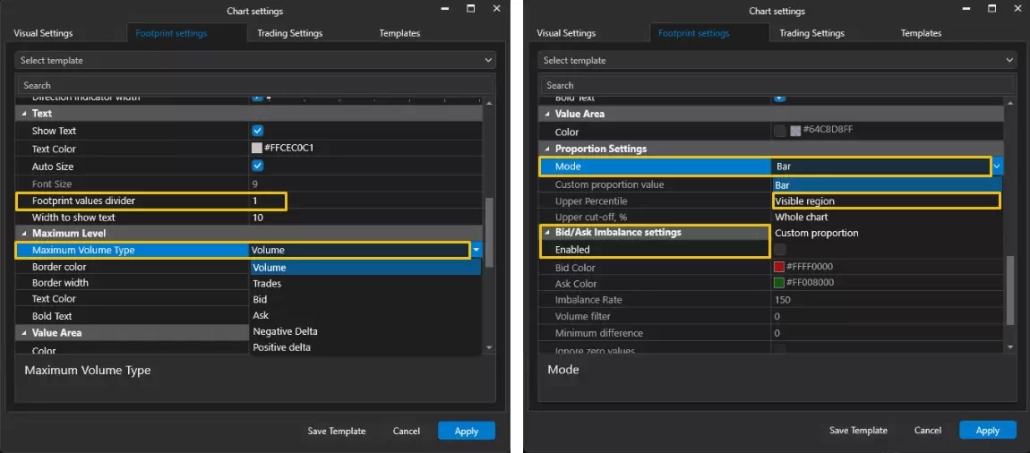
Figura 5. Footprint settings → Text: Footprint values divider = 1. Maximum Level: Maximum Volume Type = Volume. Proportion Settings: Mode = Bar para las vistas de octubre y Visible region para septiembre. Bid/Ask Imbalance settings: Enabled está desactivado.
Las tres configuraciones usan Footprint values divider = 1, sin filtros y sin resaltado automático de Bid/Ask Imbalance. Maximum Volume Type está ajustado en Volume, de modo que el contorno naranja identifica la fila con mayor volumen total de su vela. En Proportion Settings, Mode es Bar para las vistas de octubre y Visible region para septiembre. Utiliza los totales mostrados al comparar los ejemplos, ya que la longitud de los histogramas se escala con referencias distintas.
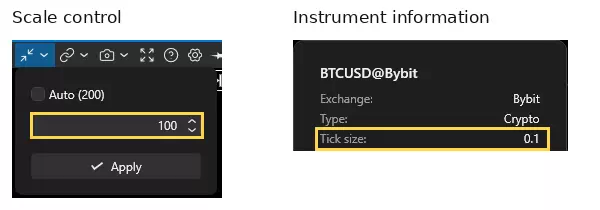
Figura 6. Barra de herramientas superior derecha del gráfico → control Scale: introduce 100, deja Auto sin marcar y haz clic en Apply. En el selector de instrumentos, haz clic en el icono de información de BTCUSD@Bybit para ver su Tick size de 0,1. Auto (200) es una sugerencia inactiva en la captura de Scale.
Scale combina niveles de precio adyacentes. Aquí, 100 × 0,1 = 10 USD por fila. Para encontrar el mínimo o el cierre exacto de una vela, pasa el cursor sobre su columna de tiempo y lee los valores O (open), H (high), L (low) y C (close) en la esquina superior izquierda del gráfico. Usa estos valores OHLC para identificar el extremo exacto, ya que una fila agregada del footprint abarca un rango de precios.
Ejemplo de sell-side liquidity sweep en Bitcoin: recuperación confirmada
Contexto de mercado y nivel de liquidez
La referencia es el mínimo de 80.534,2 formado el 20 de septiembre de 2026 a las 23:00. Es un mínimo más alto local cerca de la base de la fuerte subida posterior. Más tarde, el precio avanza hasta la parte superior del rango visible antes de que la caída del 7 y 8 de octubre lo devuelva a esa base anterior.
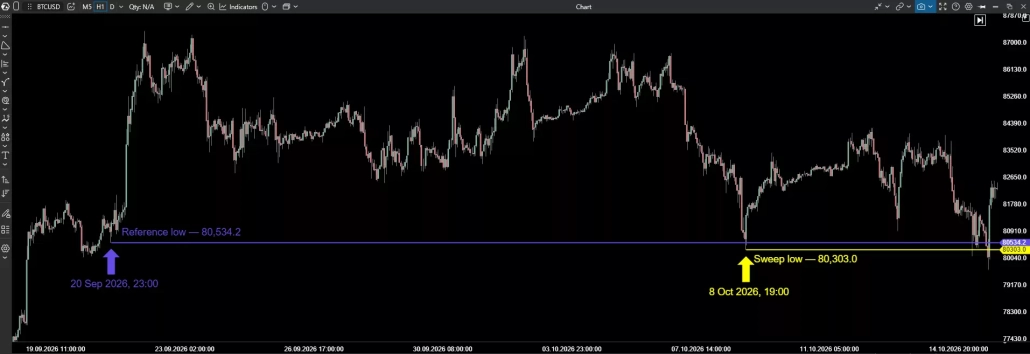
Figura 7. Vista general del precio de BTCUSD@Bybit en H1. La flecha morada marca el mínimo de referencia de 80.534,2, formado a las 23:00 del 20 de septiembre. La flecha amarilla marca la barra del sweep del 8 de octubre a las 19:00 y su mínimo de 80.303,0. Todas las horas usan un desfase fijo de UTC+02:00.
Usamos este mínimo más alto porque marca un retroceso claro antes de la subida. Es un nivel local visible por debajo del cual los traders pueden colocar órdenes stop-loss y órdenes de entrada en ruptura. Los mínimos anteriores y más profundos son niveles de referencia separados para una prueba más amplia de los mínimos del rango. El movimiento de octubre pone a prueba este mínimo más alto local; no hace un sweep de todos los mínimos anteriores del gráfico.
Cómo leer la divergencia de CVD
La divergencia aparece durante la recuperación, después de que el precio haya cotizado a través del nivel de referencia. La figura 8 marca ambos puntos de comparación en el precio y en el CVD:
- A — 8 de octubre, 19:00: el precio alcanza 80.303,0. Usa la lectura del CVD alineada con esta barra.
- B — 8 de octubre, 21:00: el mínimo de 81.335,2 está por encima del de A, mientras que el CVD está por debajo de su lectura en A.
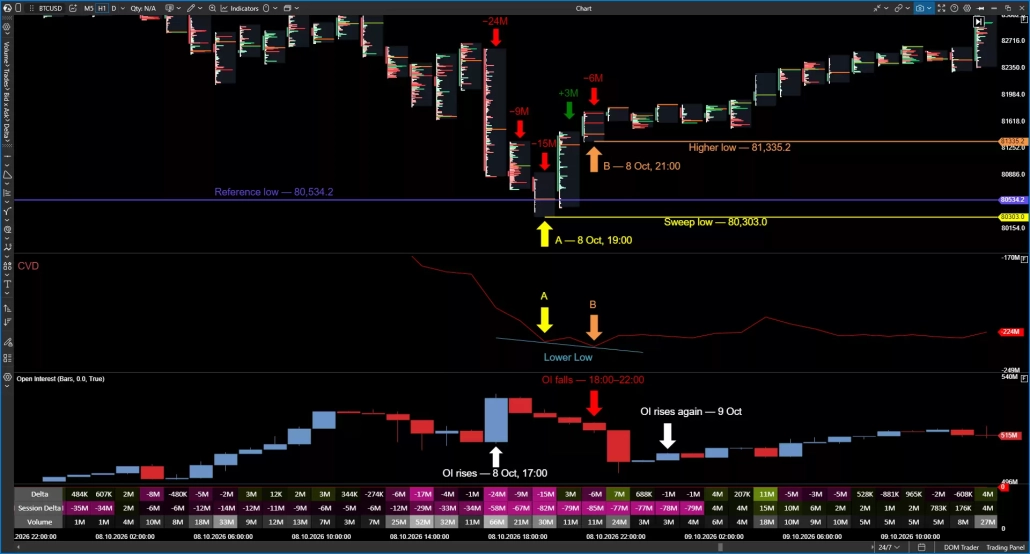
Figura 8. Paneles alineados de precio, CVD, OI y Delta Profile. Los marcadores A amarillo y B naranja identifican los puntos de comparación entre precio y CVD. Las cinco barras etiquetadas van de las 17:00 a las 21:00 del 8 de octubre. El OI sube a las 17:00, baja durante las barras de 18:00–22:00 y vuelve a subir el 9 de octubre.
La barra de las 21:00 registra un delta de aproximadamente −6M, pero su mínimo se mantiene muy por encima del mínimo del sweep. Las ventas agresivas adicionales no han producido un mínimo más bajo en el precio. Esta comparación empareja un mínimo horario del precio más alto con una lectura más baja del CVD.
La divergencia aparece durante el rebote, no antes del sweep. Sugiere que las ventas tienen menos impacto, pero no demuestra que la barra B sea un mínimo de swing estructural duradero. El CVD y el footprint se basan en las mismas operaciones ejecutadas: el CVD sigue el delta acumulado, mientras que el footprint muestra cómo se distribuye el volumen dentro de cada barra.
Interpretación de las fases del open interest
Lee por separado las tres fases marcadas en la figura 8.
A las 17:00 del 8 de octubre, el precio cae mientras el OI sube. Las posiciones abiertas aumentan durante la caída, por lo que la actividad no puede consistir únicamente en el cierre de posiciones existentes.
Durante las barras de 18:00–22:00, el OI baja a lo largo de la caída final y el inicio del rebote. En esta fase, las posiciones abiertas se reducen. Por lo tanto, la recuperación inicial no representa una acumulación continua de nuevas posiciones; el cierre de posiciones puede contribuir al movimiento.
El 9 de octubre, el OI vuelve a subir mientras el precio se mantiene por encima del nivel de referencia durante la recuperación mostrada. Las posiciones abiertas vuelven a aumentar tras su contracción anterior. Esta fase posterior queda fuera de la comprobación inicial de la recuperación descrita en la sección «Recuperación del nivel y confirmación del precio».
El OI revela una secuencia que una sola lectura pasaría por alto: las posiciones abiertas crecen antes del mínimo, se contraen en torno al giro y luego vuelven a aumentar. Estas fases ayudan a explicar los cambios en la participación, pero ninguna de ellas confirma por sí sola que se haya recuperado el nivel de referencia.
Evidencia del footprint: absorción en la vela del sweep
Las cinco barras etiquetadas del Delta Profile en la figura 8 vinculan las ventas agresivas con la respuesta del precio. A las 17:00, 18:00 y 19:00, sus deltas son aproximadamente −24M, −9M y −15M, respectivamente. Las dos barras siguientes muestran +3M a las 20:00 y −6M a las 21:00.
La barra del sweep de las 19:00 registra unos 30M de volumen y un delta de −15M. Las zonas rojas de su Delta Profile muestran dónde se producen las ventas agresivas netas dentro de la barra. Su mínimo es 80.303,0, pero cierra en 80.650,6, por encima del nivel de referencia de 80.534,2. La vista numérica facilita examinar una concentración de volumen ejecutado.
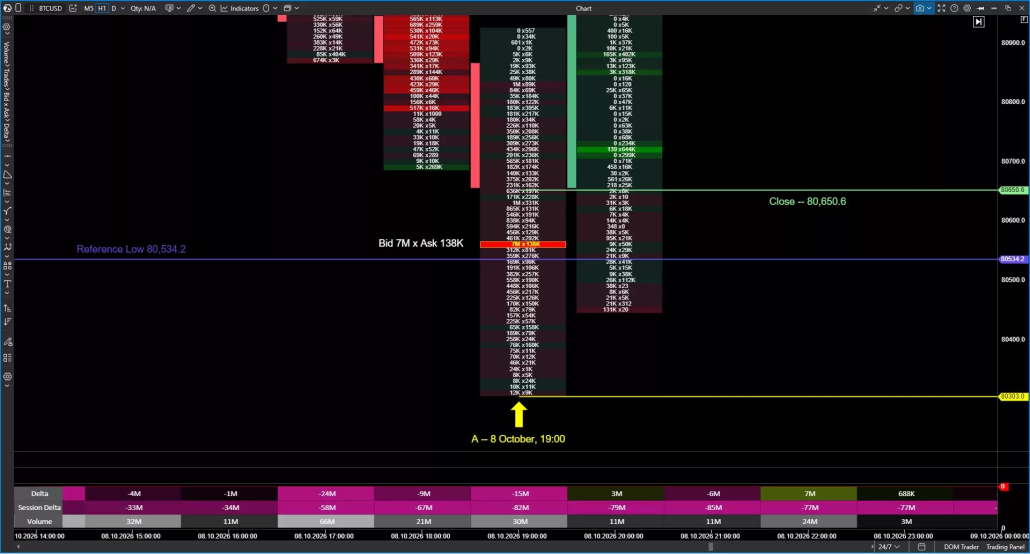
Figura 9. Footprint numérico Bid × Ask de la barra de las 19:00 del 8 de octubre, con Scale 100. Están etiquetados el nivel de referencia, el mínimo y el cierre. El detalle ampliado muestra la fila resaltada de 7M × 138K de la misma barra. Esta fila se sitúa por encima tanto del nivel de referencia como del mínimo del sweep.
Lee la fila de izquierda a derecha: aproximadamente 7M en el bid frente a 138K en el ask. Los vendedores iniciaron la mayor parte del volumen en ese punto. El contorno naranja marca la fila con mayor volumen total de la barra; no es una señal automática de desequilibrio.
El delta negativo de la barra y su cierre de nuevo por encima del nivel de referencia son coherentes con una absorción: las órdenes de compra pasivas se encuentran con las ventas agresivas y limitan su efecto bajista sobre el precio. Como el footprint en H1 agrega una hora de operaciones, no puede mostrar la secuencia exacta de ejecuciones, identificar a un comprador concreto ni mostrar qué operaciones procedían de órdenes stop.
Recuperación del nivel y confirmación del precio
La barra de las 19:00 cierra en 80.650,6 y recupera el nivel de referencia dentro de esa misma hora. Para esta revisión histórica, evaluamos después las dos siguientes barras H1 completadas: 20:00 y 21:00. Ambas cierran por encima de 80.534,2.
La barra de las 20:00 cotiza por debajo del nivel de referencia antes de cerrar por encima. La barra de las 21:00 tiene un mínimo de 81.335,2 y cierra en 81.679,4. Ambas barras cierran por encima de 80.534,2, por lo que la recuperación se mantiene en base a cierres durante la ventana de dos barras. La divergencia de CVD descrita en la sección «Cómo leer la divergencia de CVD» aparece dentro de la misma ventana.
La comprobación termina cuando la barra de las 21:00 cierra a las 22:00. La ventana de dos barras está definida para estos ejemplos; no es una regla de confirmación universal. El gráfico más amplio también muestra una vuelta posterior por debajo del nivel, por lo que la recuperación inicial no implica un soporte permanente.
Cómo confirmar un sell-side liquidity sweep: flujo de trabajo paso a paso
Usa un gráfico más amplio para identificar la referencia y, después, una vista de footprint para examinar la ruptura y la respuesta.
- Elige una referencia y una ventana de revisión. Anota el precio del mínimo, su marca de tiempo y su papel estructural antes de examinar las barras posteriores. Decide durante cuánto tiempo quieres estudiar la respuesta y expresa ese periodo en barras del gráfico. Aquí comprobamos si la recuperación se mantiene durante las dos horas siguientes: dos barras H1 completadas. La evolución posterior se revisa por separado.
- Registra la barra de ruptura. Lee su mínimo y su cierre en la visualización OHLC. Un cierre por encima de la referencia establece una recuperación del nivel; un cierre por debajo la deja sin confirmar.
- Revisa las siguientes barras completadas. Aplica la misma comprobación de dos barras a ambos casos. Un cierre de nuevo por debajo del nivel de referencia dentro de esa ventana significa que la recuperación no supera esta prueba concreta. Una caída dentro de la barra seguida de un cierre por encima del nivel, como en octubre, no cuenta como fallo.
- Alinea el precio y el CVD. Compara los mínimos de dos barras concretas y las lecturas del CVD en las mismas marcas de tiempo. Fíjate en si la divergencia aparece antes o después de la recuperación. Una divergencia mientras el precio sigue por debajo del nivel de referencia respalda una interpretación de rebote, pero no demuestra un sweep completado.
- Divide el OI en fases visibles. Marca dónde cambia de dirección el OI durante la aproximación, la ruptura y la recuperación. En cada fase, anota si las posiciones abiertas aumentan o disminuyen, en lugar de describir todo el evento como un periodo de OI al alza o a la baja.
- Localiza la evidencia del footprint. Indica qué barra y qué fila contienen las ejecuciones, si están por encima o por debajo de la referencia y cómo responde el precio. Las ventas seguidas de una recuperación del nivel tienen una implicación distinta a las ventas seguidas de mínimos más bajos y cierres por debajo del nivel.
Cuando los indicadores y el precio sugieran interpretaciones distintas, explica la discrepancia. Una divergencia de CVD o una contracción del OI no anulan una recuperación fallida. A la inversa, a una recuperación sin divergencia le falta uno de los elementos del ejemplo de octubre. Cuando practiques, muestra las barras de una en una para que la evolución posterior no influya en tu lectura de la ruptura inicial.
Contraejemplo: un sweep fallido con aceptación por debajo del nivel
La aceptación significa que el precio sigue cotizando en una zona, con cierres repetidos de barras en ella. En el ejemplo de septiembre, el precio se mantiene principalmente por debajo del nivel de referencia roto a pesar de un rebote.
El mínimo de referencia es 85.040,1, formado el 22 de septiembre a las 07:00 durante el retroceso entre los dos máximos anteriores. El 23 de septiembre, la barra que comienza a las 16:00 lo rompe a la baja, alcanza 83.801,8 y cierra en 84.461,2.
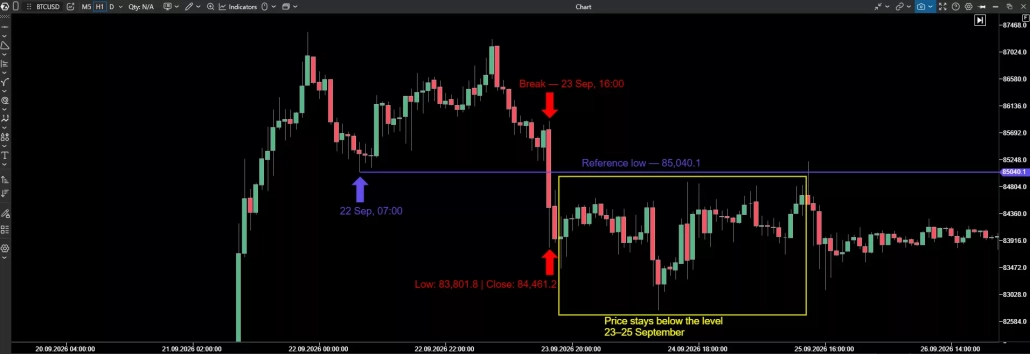
Figura 10. Vista general del precio en septiembre. Las etiquetas identifican el nivel de referencia y el mínimo y el cierre de la barra que comienza a las 16:00 del 23 de septiembre. El rectángulo amarillo muestra la respuesta más amplia durante el 23–25 de septiembre, principalmente por debajo de 85.040,1.
Aplica la misma ventana de revisión inicial que en octubre: las barras H1 de las 17:00 y las 18:00. Ambas cierran por debajo del nivel de referencia. La barra de las 18:00 alcanza 83.449,1 y cierra en 83.977,0. El nivel de referencia sigue sin recuperarse y el precio marca otro mínimo más bajo durante la ventana de revisión.
El CVD y el OI caen durante la ruptura. El CVD registra ventas agresivas, mientras que la caída marcada del OI durante 16:00–18:00 muestra una reducción de las posiciones abiertas. A diferencia de la aproximación de octubre, la ruptura de septiembre va acompañada de una reducción de la exposición. El mínimo más bajo posterior muestra que esta contracción no marca por sí misma el final de la presión vendedora.
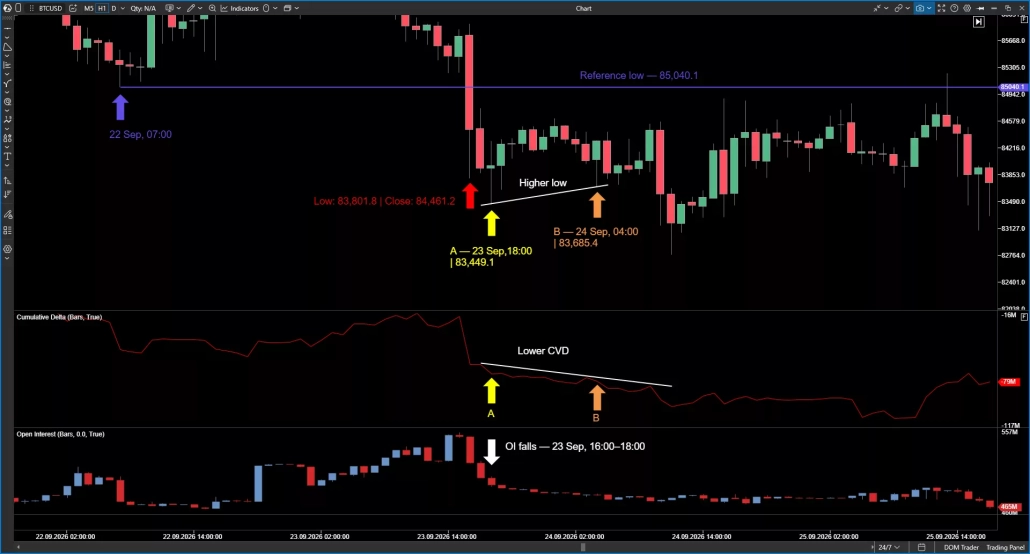
Figura 11. Comparación entre precio y CVD en septiembre y caída del OI. El punto A marca la barra de las 18:00 del 23 de septiembre, con un mínimo de 83.449,1. El punto B marca la barra de las 04:00 del 24 de septiembre, con un mínimo de 83.685,4. El CVD es más bajo en B que en A, mientras el precio sigue por debajo del nivel de referencia. La flecha del OI marca el intervalo 16:00–18:00 del 23 de septiembre.
El rebote posterior también muestra una divergencia entre precio y CVD. En B, el mínimo del precio de 83.685,4 es más alto que el de A, 83.449,1, mientras que la lectura del CVD es más baja. La lectura del CVD a las 04:00 no es la más baja de todo el intervalo. La barra de precio cierra en 84.309,1, todavía por debajo de 85.040,1.
Esta comparación posterior queda fuera de la comprobación inicial de dos barras. Muestra por qué una divergencia puede acompañar a un rebote sin confirmar la recuperación del nivel original.
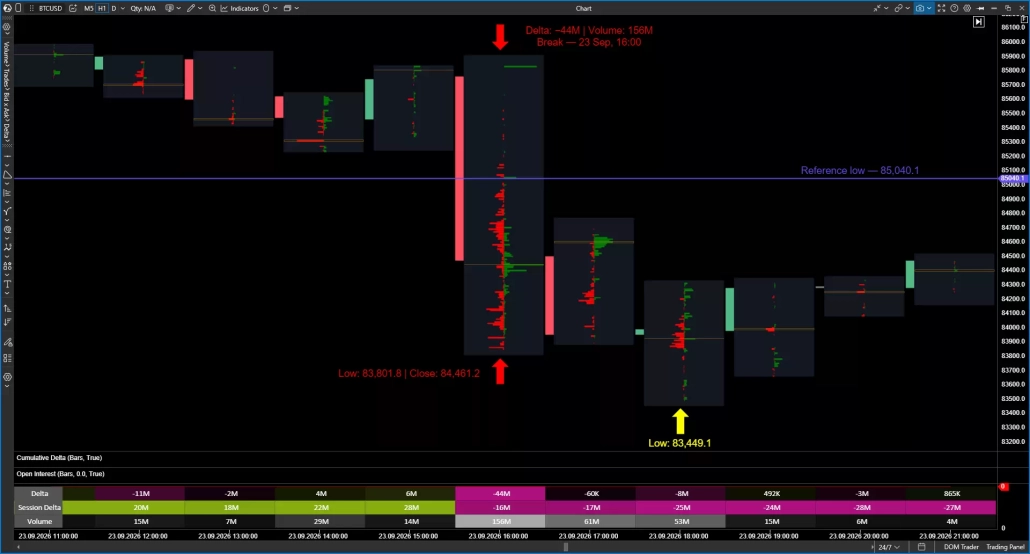
Figura 12. Bid/Ask profile de septiembre de la barra de ruptura de las 16:00. Las barras rojas muestran el volumen en el bid y las verdes, el volumen en el ask. Cluster Statistic muestra un delta de aproximadamente −44M y un volumen de 156M. La flecha amarilla señala el mínimo posterior de las 18:00 en 83.449,1.
El footprint muestra ejecuciones por debajo del nivel de referencia, con un delta total fuertemente negativo en la barra de ruptura. Los valores exactos son un volumen de 156.203.853 y un delta de −44.270.815, redondeados a 156M y −44M en la figura 12. A diferencia de la barra del sweep de octubre, esta barra cierra por debajo de su nivel de referencia, y las dos horas siguientes traen una mayor debilidad del precio.
El rango más amplio del 23–25 de septiembre aporta más contexto sobre la aceptación. Una vela posterior, justo después del rango resaltado, tiene una mecha que se extiende por encima del nivel de referencia mientras su cuerpo se mantiene por debajo. Aquí, aceptación significa que el precio cotiza y cierra principalmente por debajo del nivel; no exige que todas las operaciones posteriores se mantengan por debajo de él.
Conclusiones clave y lista de comprobación
- Un movimiento por debajo de un mínimo anterior no muestra por sí solo si vendrá un giro o una ruptura a la baja. Lo que decide es la respuesta del precio después de las ventas.
- En octubre, la barra del sweep de las 19:00 cerró de nuevo por encima del nivel de referencia de 80.534,2, y las dos barras H1 siguientes también cerraron por encima. En septiembre, la barra de ruptura de las 16:00 cerró por debajo de 85.040,1, y las dos barras siguientes cerraron por debajo mientras el precio marcaba un mínimo más bajo.
- Una divergencia entre precio y CVD sugiere que las ventas tienen menos impacto en el precio. Apareció en ambos ejemplos: después de la recuperación en octubre y durante un rebote por debajo del nivel de referencia en septiembre. Por sí sola, no confirma un sweep.
- El OI muestra cómo cambian las posiciones abiertas. En octubre, crecieron antes del mínimo, se contrajeron en torno al giro y volvieron a crecer más adelante en la recuperación. En septiembre, se contrajeron durante la ruptura mientras el precio seguía bajando. Una caída del OI por sí sola no es una señal de giro.
- El footprint localiza y cuantifica las ventas. La barra del sweep de octubre registró 30M de volumen y un delta de −15M, pero cerró de nuevo por encima de la referencia. La barra de ruptura de septiembre registró 156M de volumen y un delta de −44M, cerró por debajo de la referencia y fue seguida de un mínimo más bajo.
La tabla resume en qué se diferencian los dos ejemplos.
| Octubre: sweep confirmado | Septiembre: aceptación | |
|---|---|---|
| Mínimo de referencia | 80.534,2 (20 sep, 23:00) | 85.040,1 (22 sep, 07:00) |
| Barra de ruptura | 8 oct, 19:00: mínimo 80.303,0, cierre 80.650,6 | 23 sep, 16:00: mínimo 83.801,8, cierre 84.461,2 |
| Cierre de la barra de ruptura vs. nivel | Por encima | Por debajo |
| Dos siguientes cierres H1 | Ambos por encima | Ambos por debajo, con un mínimo más bajo |
| Volumen / delta de la barra de ruptura | ~30M / −15M | ~156M / −44M |
| Divergencia precio/CVD | Después de la recuperación | Durante un rebote por debajo del nivel |
| Open interest | Subió antes del mínimo, bajó en torno al giro y volvió a subir | Bajó durante la ruptura |
| Resultado | La recuperación se mantuvo en la ventana de dos barras | Aceptación por debajo del nivel |
Tabla 1. Recuperación de octubre frente a aceptación de septiembre.
Antes de terminar tu revisión, comprueba:
- ¿Has anotado el contrato, el exchange, el timeframe, la zona horaria y las unidades?
- ¿Está marcado el mínimo de referencia con su precio, su marca de tiempo y su papel estructural antes de examinar las barras posteriores?
- ¿La barra de ruptura cerró por encima o por debajo de la referencia, según sus valores OHLC?
- ¿Las siguientes barras completadas de tu ventana de revisión cerraron por encima del nivel, o el precio volvió a cerrar por debajo?
- ¿Los dos mínimos del precio y las dos lecturas del CVD se han tomado en las mismas marcas de tiempo, y la divergencia aparece antes o después de la recuperación?
- ¿Has dividido el OI en fases visibles y anotado si las posiciones abiertas aumentaron o disminuyeron en cada una?
- ¿Sabes qué barra y qué fila contienen la evidencia del footprint, si está por encima o por debajo de la referencia y cómo respondió el precio?
- Si los indicadores y el precio sugieren interpretaciones distintas, ¿has explicado la discrepancia?
Estos ejemplos ilustran una forma de leer la evidencia en torno a un sweep. No establecen la tasa de éxito de una estrategia de trading ni garantizan el próximo resultado.
Preguntas frecuentes
Comprueba si la barra de ruptura cierra de nuevo por encima del mínimo afectado por el sweep y si las siguientes barras completadas también cierran por encima. La divergencia de CVD, el open interest y los datos del footprint ayudan a explicar el movimiento, pero ninguno de ellos sustituye a una recuperación del nivel en base a cierres.
Cotiza por debajo del mínimo de referencia y después cierra de nuevo por encima. En el ejemplo de octubre, la vela de BTCUSD de las 19:00 mostró fuertes ventas agresivas (unos 30M de volumen y un delta de −15M), pero cerró en 80.650,6, por encima de la referencia de 80.534,2. Las ventas intensas por sí solas no identifican un sweep: la barra de ruptura de septiembre también mostró fuertes ventas, pero cerró por debajo de su nivel.
No. Una divergencia entre precio y CVD sugiere que las ventas tienen menos impacto, pero apareció en ambos ejemplos, incluido el caso de septiembre, en el que el precio se mantuvo por debajo del nivel de referencia. Respalda una interpretación de rebote, no un sweep completado.
El open interest muestra si las posiciones abiertas crecen o se reducen. No muestra qué lado abrió o cerró posiciones, así que conviene leerlo por fases: antes del mínimo, en torno al giro y durante la recuperación.
En un sweep, el precio atraviesa el mínimo y cierra de nuevo por encima. En la aceptación, el precio sigue cotizando y cerrando por debajo del nivel roto, como en el ejemplo de septiembre, aunque una mecha posterior vuelva brevemente por encima.
No existe una regla universal. Define la ventana de revisión antes de examinar las barras y aplícala de forma coherente. En estos ejemplos, comprobamos si las dos siguientes barras H1 completadas cerraban por encima del nivel de referencia.
La información presentada en este artículo no es un llamamiento a invertir o comprar/vender algún activo en la bolsa de valores. Todas las situaciones consideradas en el artículo están escritas para familiarizarse con la funcionalidad y las ventajas de la plataforma ATAS.
Suscríbete
Recibe las últimas noticias de ATAS de manera conveniente