Un sell-side liquidity sweep ne se confirme pas par la cassure elle-même, mais par la réaction du prix après qu’il a coté sous un plus bas visible. Sur deux exemples en Bitcoin, nous utilisons les clôtures, la divergence du CVD, l’open interest et le footprint ATAS pour distinguer une réintégration du niveau d’une acceptation sous celui-ci.
Pourquoi un sell-side liquidity sweep doit être confirmé
Un passage sous un plus bas précédent ne dit pas si un retournement ou une cassure baissière va suivre. La question clé est la réaction du prix face aux ventes : continue-t-il de baisser, ou se reprend-il malgré la pression vendeuse ?
Des ordres de vente peuvent s’accumuler sous un plus bas visible. Il peut s’agir d’ordres stop-loss de traders en position acheteuse et d’ordres d’entrée de traders qui anticipent une cassure baissière. Les traders appellent ces ventes potentielles la sell-side liquidity.
Un sell-side liquidity sweep est un passage sous un plus bas visible susceptible de déclencher les ordres de vente qui s’y trouvent, suivi d’un retour au-dessus de ce plus bas. Pour le concept général, consulte notre guide sur le liquidity sweep.
Une réintégration (reclaim) est un retour du prix au-dessus du niveau cassé. Une bougie qui clôture au-dessus fournit la première confirmation par le prix ; les barres suivantes montrent si la réintégration tient. Le delta de volume cumulé (CVD), l’open interest (OI) et le footprint aident à expliquer les transactions et l’évolution des positions ouvertes autour du mouvement.
Nous allons comparer deux exemples sur « Bitcoin (BTCUSD) » dans ATAS. L’exemple d’octobre montre une réintégration malgré de nouvelles ventes agressives. L’exemple de septembre montre lui aussi une divergence prix/CVD pendant un rebond, mais le prix reste sous son niveau de référence. La comparaison des deux cas montre ce qu’apportent les indicateurs et pourquoi une divergence seule ne suffit pas.
Commence maintenant !
Essaie ATAS gratuitement et sans limite de temps
Configurer le workflow dans ATAS
Instrument, source de données et unités
Les deux cas utilisent BTCUSD@Bybit, le contrat perpétuel inverse de Bybit, sur un graphique H1 (une heure). Tous les horodatages utilisent un décalage fixe UTC+02:00 et indiquent le début de chaque barre horaire. Toutes les données concernent ce contrat sur Bybit.
Selon les spécifications des contrats de Bybit, un contrat inverse BTCUSD représente 1 USD, et le BTC est l’actif de règlement. Le volume, le delta, le CVD et l’open interest de ce contrat sont donc exprimés en quantités de contrats en USD. Ils ne mesurent pas les dépôts de marge des traders.
Ouvre Chart settings (icône en forme d’engrenage en haut à droite du graphique) → Visual Settings → Volume visualization et active Minimize volume values pour afficher des libellés compacts K/M. Volumes in USDT s’applique aux paires en USDT ; l’option reste donc désactivée pour BTCUSD.
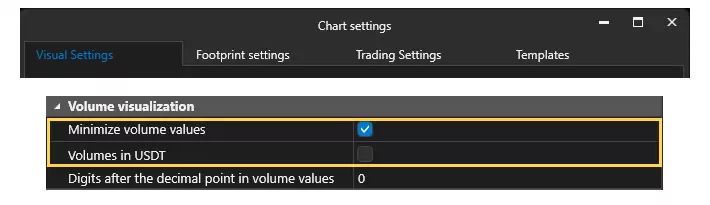
Figure 1. Chart settings → Visual Settings → Volume visualization. Volumes in USDT est désactivé, Minimize volume values est activé et le nombre de décimales est réglé sur 0. Ces réglages mis en évidence reproduisent l’affichage utilisé dans les exemples.
K signifie milliers et M signifie millions. Pour BTCUSD, un libellé de volume de 30M correspond à environ 30 millions d’USD en quantité de contrats échangés. Vérifie à nouveau les unités lorsque tu changes d’instrument, car BTCUSD et BTCUSDT suivent des conventions différentes.
Ajouter Cumulative Delta, Open Interest et Cluster Statistic
Clique sur Indicators dans la barre d’outils du graphique. Recherche et ajoute Cumulative Delta, Open Interest et Cluster Statistic. La liste Added de la figure 2 ne contient que ces trois outils.
Le delta correspond au volume à l’ask moins le volume au bid. Acheter à l’ask, c’est acheter de manière agressive ; vendre au bid, c’est vendre de manière agressive. Un delta négatif signifie que davantage de volume a été échangé au bid qu’à l’ask. Le CVD additionne ces deltas dans le temps. Comparer le CVD au prix montre si les vagues de ventes successives continuent de pousser le prix à la baisse.
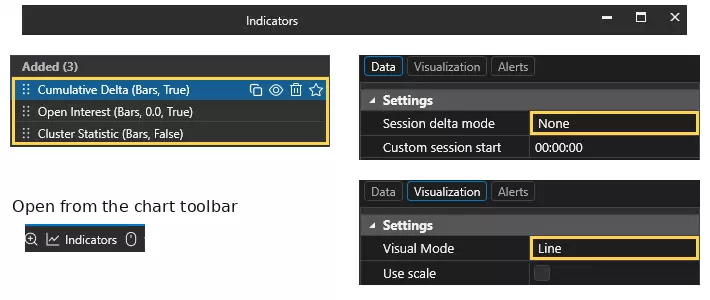
Figure 2. Barre d’outils du graphique → Indicators. La liste Added affiche les trois indicateurs. Sélectionne Cumulative Delta → Data et règle Session delta mode sur None. Dans Visualization, règle Visual Mode sur Line. L’image combine des captures recadrées de ces réglages.
Garde les deux points de comparaison sur le même graphique chargé et laisse Session delta mode réglé sur None. Charger un historique plus ancien peut décaler la base du CVD sans modifier l’écart entre les deux relevés. Changer le mode de réinitialisation peut remettre à zéro le total cumulé entre ces points. Ne compare pas une valeur absolue du CVD issue d’une configuration avec une valeur issue d’une autre.
Compare le plus bas de la barre A avec celui de la barre B, puis compare les relevés du CVD aux deux mêmes horodatages. La section « Lire la divergence du CVD » compare les barres de 19:00 et de 21:00 du 8 octobre. Les repères colorés A/B relient chaque barre de prix au relevé du CVD correspondant.
L’OI mesure l’exposition en contrats ouverts. Une hausse signifie que les positions ouvertes augmentent ; une baisse, qu’elles diminuent. Ces variations agrégées n’indiquent ni quelles transactions ont ouvert ou fermé des positions, ni quels groupes de traders étaient impliqués, ni si des positions ont été clôturées de force. Chaque contrat ouvert comporte à la fois un côté acheteur et un côté vendeur.
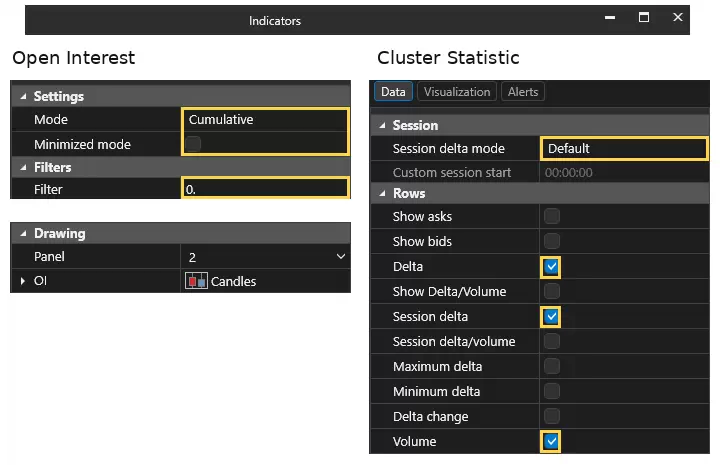
Figure 3. Indicators → Added → Open Interest : Mode est sur Cumulative, Minimized mode est désactivé, Filter est à 0 et l’OI est affiché en Candles. Pour Cluster Statistic → Data, active Delta, Session delta et Volume. Son Session delta mode est sur Default ; la ligne Session delta utilise donc un réglage de réinitialisation différent de celui de la courbe du CVD.
Sur le graphique H1, chaque bougie d’OI montre comment les positions ouvertes ont évolué au cours de l’heure. Dans les études de cas, nous utilisons ces variations pour comparer les phases de chaque événement.
Réglages du footprint (graphique en clusters)
Un footprint affiche le volume exécuté au sein d’une bougie, par prix individuel ou par lignes de prix regroupées. Ouvre Chart settings → Footprint settings pour reproduire les trois vues de la figure 4.
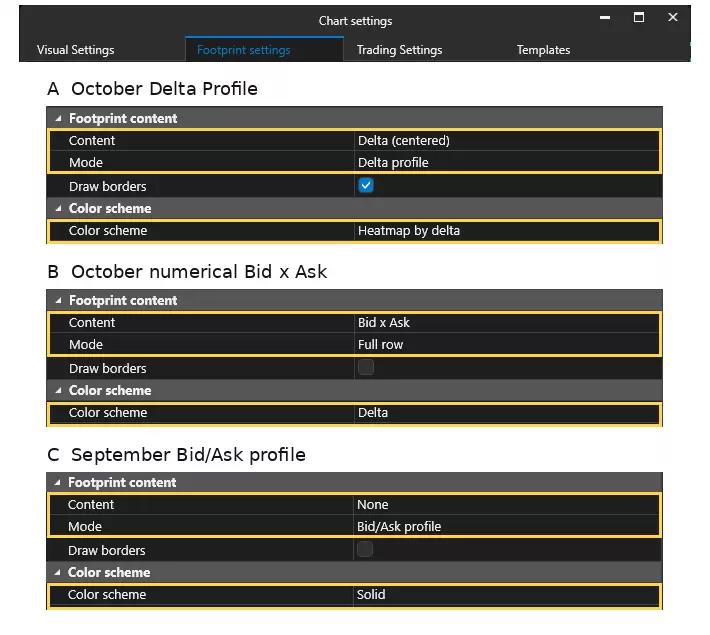
Figure 4. Réglages du footprint utilisés dans l’article. A : Delta Profile d’octobre — Delta (centered), Delta profile, Heatmap by delta. B : footprint numérique d’octobre — Bid x Ask, Full row, Delta. C : profil de septembre — None, Bid/Ask profile, Solid. Les réglages concernés sont mis en évidence.
Le Delta Profile d’octobre montre où se produisent les ventes et les achats nets lorsque le prix s’approche du plus bas puis s’en éloigne. La vue numérique Bid × Ask permet ensuite d’examiner une ligne mise en évidence. Le Bid/Ask profile de septembre affiche séparément le volume au bid en rouge et le volume à l’ask en vert ; ces couleurs ne représentent pas le delta net de chaque ligne.
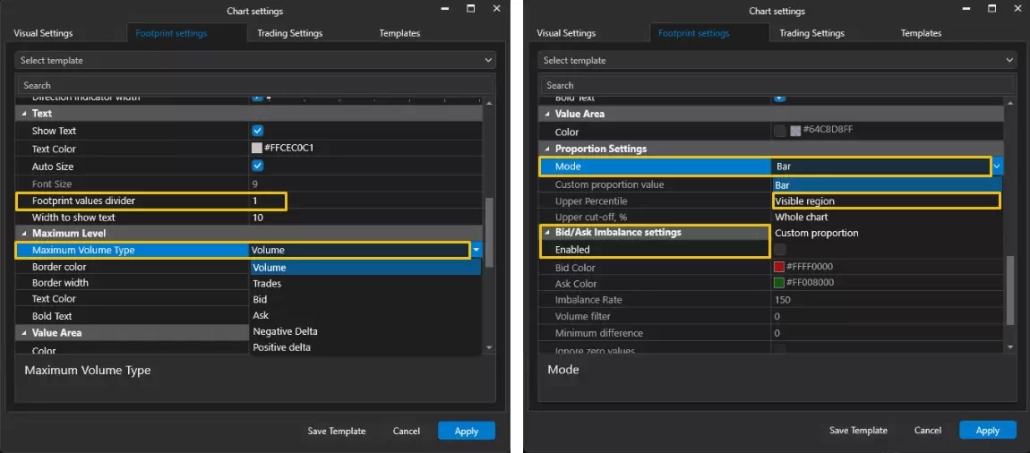
Figure 5. Footprint settings → Text : Footprint values divider = 1. Maximum Level : Maximum Volume Type = Volume. Proportion Settings : Mode = Bar pour les vues d’octobre et Visible region pour septembre. Bid/Ask Imbalance settings : Enabled est désactivé.
Les trois configurations utilisent Footprint values divider = 1, sans filtre et sans mise en évidence automatique des Bid/Ask Imbalance. Maximum Volume Type est réglé sur Volume : le contour orange identifie donc la ligne au volume total le plus élevé de sa bougie. Dans Proportion Settings, Mode est réglé sur Bar pour les vues d’octobre et sur Visible region pour septembre. Utilise les totaux affichés pour comparer les exemples, car la longueur des histogrammes repose sur des références d’échelle différentes.
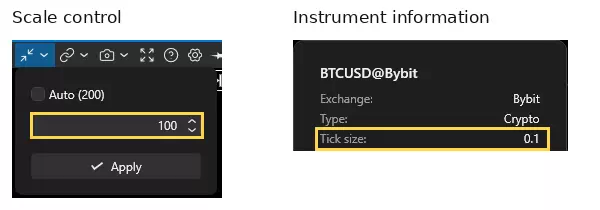
Figure 6. Barre d’outils en haut à droite du graphique → réglage Scale : saisis 100, laisse Auto décoché et clique sur Apply. Dans le sélecteur d’instruments, clique sur l’icône d’information de BTCUSD@Bybit pour voir son Tick size de 0,1. Auto (200) est une suggestion inactive sur la capture de Scale.
Scale regroupe les niveaux de prix adjacents. Ici, 100 × 0,1 = 10 USD par ligne. Pour trouver le plus bas ou la clôture exacte d’une bougie, survole sa colonne horaire et lis les valeurs O (open), H (high), L (low) et C (close) en haut à gauche du graphique. Utilise ces valeurs OHLC pour identifier l’extrême exact : une ligne agrégée du footprint couvre une plage de prix.
Exemple de sell-side liquidity sweep sur le Bitcoin : réintégration confirmée
Contexte de marché et niveau de liquidité
La référence est le plus bas à 80 534,2 formé le 20 septembre 2026 à 23:00. Il s’agit d’un plus bas ascendant local, proche de la base de la forte hausse qui suit. Le prix monte ensuite dans la partie haute de la zone visible, avant que la baisse des 7 et 8 octobre ne le ramène vers cette base antérieure.
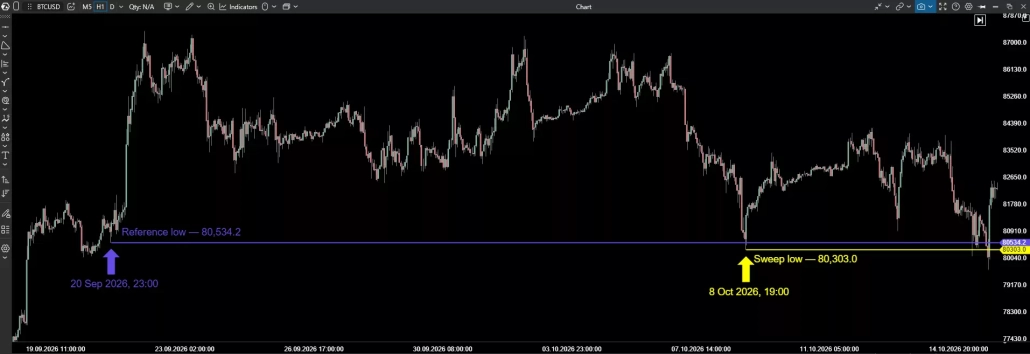
Figure 7. Vue d’ensemble du prix de BTCUSD@Bybit en H1. La flèche violette indique le plus bas de référence à 80 534,2, formé à 23:00 le 20 septembre. La flèche jaune indique la barre du sweep du 8 octobre à 19:00 et son plus bas à 80 303,0. Toutes les heures utilisent un décalage fixe UTC+02:00.
Nous utilisons ce plus bas ascendant parce qu’il marque un repli net avant la hausse. C’est un niveau local visible sous lequel les traders peuvent placer des stop-loss et des ordres d’entrée sur cassure. Les plus bas plus anciens et plus profonds constituent des niveaux de référence distincts pour un test plus large des plus bas du range. Le mouvement d’octobre teste ce plus bas ascendant local ; il ne constitue pas un sweep de tous les plus bas précédents du graphique.
Lire la divergence du CVD
La divergence apparaît pendant la reprise, après que le prix a traversé le niveau de référence. La figure 8 indique les deux points de comparaison sur le prix et sur le CVD :
- A — 8 octobre, 19:00 : le prix atteint 80 303,0. Utilise le relevé du CVD aligné sur cette barre.
- B — 8 octobre, 21:00 : le plus bas à 81 335,2 est supérieur à celui de A, tandis que le CVD est inférieur à son relevé en A.
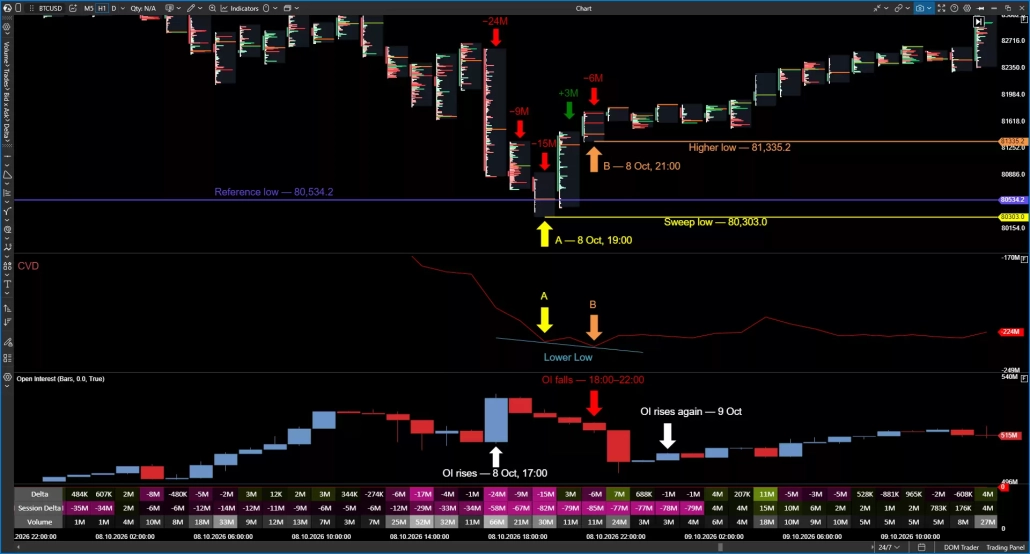
Figure 8. Panneaux alignés du prix, du CVD, de l’OI et du Delta Profile. Les repères A jaune et B orange identifient les points de comparaison prix/CVD. Les cinq barres annotées vont de 17:00 à 21:00 le 8 octobre. L’OI augmente à 17:00, diminue pendant les barres de 18:00–22:00 et augmente de nouveau le 9 octobre.
La barre de 21:00 enregistre un delta d’environ −6M, mais son plus bas reste nettement au-dessus du plus bas du sweep. Les ventes agressives supplémentaires n’ont pas produit de nouveau plus bas sur le prix. Cette comparaison associe un plus bas horaire plus haut sur le prix à un relevé du CVD plus bas.
La divergence apparaît pendant le rebond, et non avant le sweep. Elle suggère que les ventes ont moins d’impact, mais ne prouve pas que la barre B constitue un plus bas de swing structurel durable. Le CVD et le footprint reposent sur les mêmes transactions exécutées : le CVD suit le delta cumulé, tandis que le footprint montre comment le volume se répartit au sein de chaque barre.
Interpréter les phases de l’open interest
Lis séparément les trois phases indiquées sur la figure 8.
À 17:00 le 8 octobre, le prix baisse tandis que l’OI augmente. Les positions ouvertes progressent pendant la baisse ; l’activité ne peut donc pas se limiter à la clôture de positions existantes.
Pendant les barres de 18:00–22:00, l’OI baisse tout au long de la dernière phase de baisse et du début du rebond. Les positions ouvertes diminuent au cours de cette phase. La reprise initiale ne correspond donc pas à une accumulation continue de nouvelles positions ; les clôtures de positions peuvent contribuer au mouvement.
Le 9 octobre, l’OI remonte tandis que le prix reste au-dessus du niveau de référence pendant la reprise présentée. Les positions ouvertes augmentent de nouveau après leur contraction précédente. Cette phase ultérieure sort du cadre de la vérification initiale de la réintégration décrite dans la section « Réintégration et confirmation par le prix ».
L’OI révèle une séquence qu’un relevé isolé ne montrerait pas : les positions ouvertes augmentent avant le plus bas, se contractent autour du retournement, puis augmentent à nouveau. Ces phases aident à expliquer l’évolution de la participation, mais aucune d’elles ne confirme à elle seule que le niveau de référence a été réintégré.
Ce que montre le footprint : absorption dans la bougie du sweep
Les cinq barres annotées du Delta Profile sur la figure 8 relient les ventes agressives à la réaction du prix. À 17:00, 18:00 et 19:00, leurs deltas sont respectivement d’environ −24M, −9M et −15M. Les deux barres suivantes affichent +3M à 20:00 et −6M à 21:00.
La barre du sweep de 19:00 enregistre environ 30M de volume et un delta de −15M. Les zones rouges de son Delta Profile montrent où se produisent les ventes agressives nettes au sein de la barre. Son plus bas est à 80 303,0, mais elle clôture à 80 650,6, au-dessus du niveau de référence à 80 534,2. La vue numérique permet d’examiner plus facilement une concentration de volume exécuté.
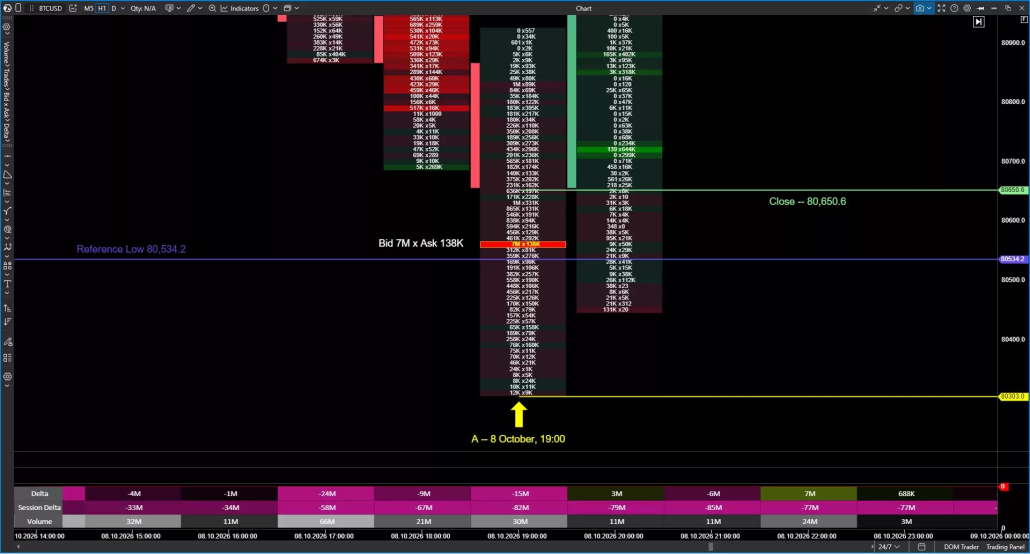
Figure 9. Footprint numérique Bid × Ask de la barre de 19:00 du 8 octobre, avec Scale 100. Le niveau de référence, le plus bas et la clôture sont annotés. Le détail agrandi montre la ligne mise en évidence 7M × 138K de la même barre. Cette ligne se situe au-dessus du niveau de référence comme du plus bas du sweep.
Lis la ligne de gauche à droite : environ 7M au bid contre 138K à l’ask. Les vendeurs y ont initié l’essentiel du volume. Le contour orange indique la ligne au volume total le plus élevé de la barre ; il ne s’agit pas d’un signal automatique de déséquilibre.
Le delta négatif de la barre et sa clôture de retour au-dessus du niveau de référence sont cohérents avec une absorption : des ordres d’achat passifs rencontrent les ventes agressives et limitent leur effet baissier sur le prix. Comme le footprint H1 agrège une heure de transactions, il ne peut ni montrer l’ordre exact des exécutions, ni identifier un acheteur précis, ni indiquer quelles transactions provenaient d’ordres stop.
Réintégration et confirmation par le prix
La barre de 19:00 clôture à 80 650,6 et réintègre le niveau de référence dans l’heure. Pour cette analyse historique, nous évaluons ensuite les deux barres H1 complètes suivantes : 20:00 et 21:00. Toutes deux clôturent au-dessus de 80 534,2.
La barre de 20:00 cote sous le niveau de référence avant de clôturer au-dessus. La barre de 21:00 a un plus bas à 81 335,2 et clôture à 81 679,4. Les deux barres clôturent au-dessus de 80 534,2 : la réintégration tient donc en clôture sur la fenêtre de deux barres. La divergence du CVD décrite dans la section « Lire la divergence du CVD » apparaît dans cette même fenêtre.
La vérification s’achève lorsque la barre de 21:00 clôture à 22:00. La fenêtre de deux barres est définie pour ces exemples ; ce n’est pas une règle de confirmation universelle. Le graphique élargi montre aussi un retour ultérieur sous le niveau : la réintégration initiale n’implique donc pas un support permanent.
Comment confirmer un sell-side liquidity sweep : workflow étape par étape
Utilise un graphique plus large pour identifier la référence, puis une vue footprint pour examiner la cassure et la réaction.
- Choisis une référence et une fenêtre d’analyse. Note le prix du plus bas, son horodatage et son rôle structurel avant d’examiner les barres suivantes. Décide pendant combien de temps tu veux étudier la réaction, puis exprime cette durée en barres du graphique. Ici, nous vérifions si la réintégration tient pendant les deux heures suivantes : deux barres H1 complètes. Les évolutions ultérieures sont examinées séparément.
- Note la barre de cassure. Relève son plus bas et sa clôture dans l’affichage OHLC. Une clôture au-dessus de la référence établit une réintégration ; une clôture en dessous la laisse non confirmée.
- Vérifie les barres complètes suivantes. Applique la même vérification sur deux barres aux deux cas. Une clôture de retour sous le niveau de référence dans cette fenêtre signifie que la réintégration échoue à ce test précis. Un passage sous le niveau en cours de barre suivi d’une clôture au-dessus, comme en octobre, ne compte pas comme un échec.
- Aligne le prix et le CVD. Compare les plus bas de deux barres définies et les relevés du CVD aux mêmes horodatages. Note si la divergence apparaît avant ou après la réintégration. Une divergence alors que le prix reste sous le niveau de référence va dans le sens d’un rebond, mais ne prouve pas qu’un sweep est achevé.
- Découpe l’OI en phases visibles. Repère où l’OI change de direction pendant l’approche, la cassure et la reprise. Pour chaque phase, note si les positions ouvertes augmentent ou diminuent, plutôt que de décrire l’ensemble de l’événement comme une période de hausse ou de baisse de l’OI.
- Localise ce que montre le footprint. Précise quelle barre et quelle ligne contiennent les exécutions, si elles se situent au-dessus ou en dessous de la référence, et comment le prix réagit. Des ventes suivies d’une réintégration n’ont pas la même portée que des ventes suivies de nouveaux plus bas et de clôtures sous le niveau.
Lorsque les indicateurs et le prix suggèrent des interprétations différentes, explique le désaccord. Une divergence du CVD ou une contraction de l’OI ne compense pas une réintégration ratée. À l’inverse, une réintégration sans divergence manque d’un des éléments de l’exemple d’octobre. Pour t’entraîner, dévoile les barres une par une afin que les évolutions ultérieures n’influencent pas ta lecture de la cassure initiale.
Contre-exemple : un sweep raté avec acceptation sous le niveau
L’acceptation signifie que le prix continue de coter dans une zone, avec des clôtures répétées de barres à l’intérieur. Dans l’exemple de septembre, le prix reste principalement sous le niveau de référence cassé malgré un rebond.
Le plus bas de référence est à 85 040,1, formé le 22 septembre à 07:00 pendant le repli entre les deux plus hauts précédents. Le 23 septembre, la barre qui commence à 16:00 le casse, atteint 83 801,8 et clôture à 84 461,2.
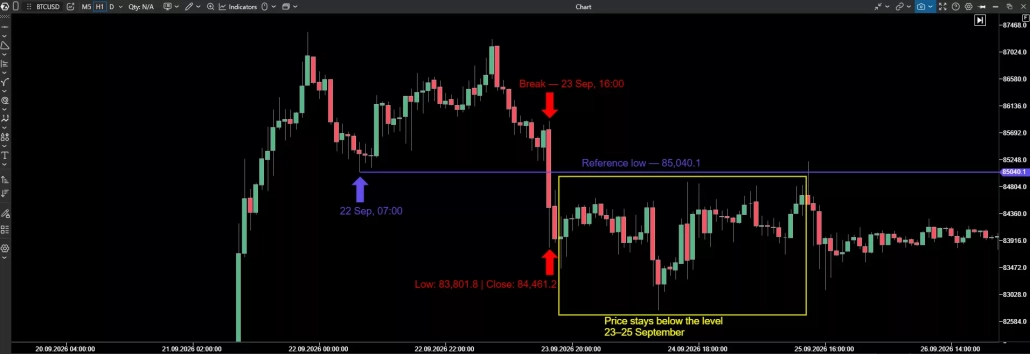
Figure 10. Vue d’ensemble du prix en septembre. Les annotations indiquent le niveau de référence ainsi que le plus bas et la clôture de la barre qui commence à 16:00 le 23 septembre. Le rectangle jaune montre la réaction plus large du 23 au 25 septembre, principalement sous 85 040,1.
Applique la même fenêtre d’analyse initiale qu’en octobre : les barres H1 de 17:00 et de 18:00. Toutes deux clôturent sous le niveau de référence. La barre de 18:00 atteint 83 449,1 et clôture à 83 977,0. Le niveau de référence n’est pas réintégré et le prix inscrit un nouveau plus bas pendant la fenêtre d’analyse.
Le CVD et l’OI baissent pendant la cassure. Le CVD enregistre des ventes agressives, tandis que la baisse de l’OI indiquée entre 16:00 et 18:00 montre une diminution des positions ouvertes. Contrairement à l’approche d’octobre, la cassure de septembre s’accompagne d’une réduction de l’exposition. Le nouveau plus bas qui suit montre que cette contraction ne marque pas en soi la fin de la pression vendeuse.
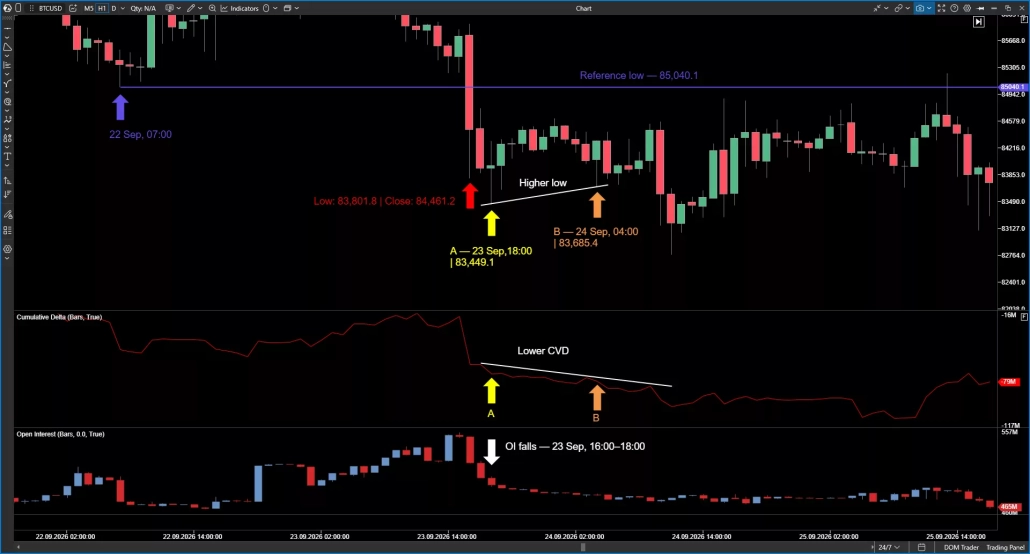
Figure 11. Comparaison prix/CVD de septembre et baisse de l’OI. Le point A indique la barre de 18:00 du 23 septembre, avec un plus bas à 83 449,1. Le point B indique la barre de 04:00 du 24 septembre, avec un plus bas à 83 685,4. Le CVD est plus bas en B qu’en A, tandis que le prix reste sous le niveau de référence. La flèche de l’OI indique la période de 16:00–18:00 le 23 septembre.
Le rebond ultérieur montre lui aussi une divergence prix/CVD. En B, le plus bas du prix à 83 685,4 est supérieur à celui de A, à 83 449,1, tandis que le relevé du CVD est inférieur. Le relevé du CVD à 04:00 n’est pas le plus bas de tout l’intervalle. La barre de prix clôture à 84 309,1, toujours sous 85 040,1.
Cette comparaison ultérieure sort du cadre de la vérification initiale sur deux barres. Elle montre pourquoi une divergence peut accompagner un rebond sans confirmer la réintégration du niveau d’origine.
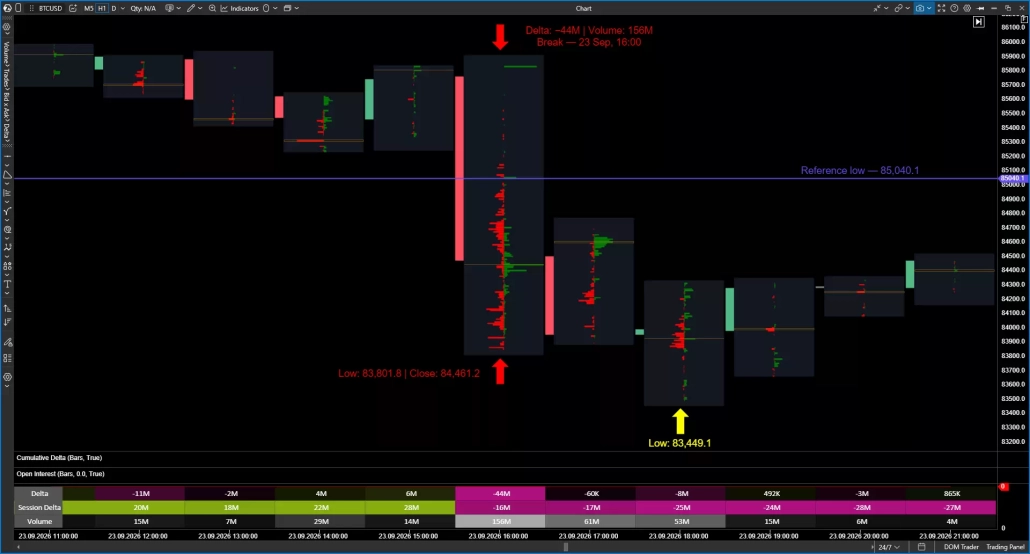
Figure 12. Bid/Ask profile de septembre de la barre de cassure de 16:00. Les barres rouges indiquent le volume au bid et les barres vertes le volume à l’ask. Cluster Statistic affiche un delta d’environ −44M et un volume de 156M. La flèche jaune indique le plus bas ultérieur de 18:00 à 83 449,1.
Le footprint montre des exécutions sous le niveau de référence, avec un delta total fortement négatif pour la barre de cassure. Les valeurs exactes sont un volume de 156 203 853 et un delta de −44 270 815, arrondis à 156M et −44M sur la figure 12. Contrairement à la barre du sweep d’octobre, cette barre clôture sous son niveau de référence, et les deux heures suivantes apportent une nouvelle faiblesse du prix.
Le range plus large du 23 au 25 septembre apporte un contexte supplémentaire sur l’acceptation. Une bougie ultérieure, juste après la zone mise en évidence, présente une mèche qui dépasse le niveau de référence, tandis que son corps reste en dessous. Ici, l’acceptation signifie que le prix cote et clôture principalement sous le niveau ; elle n’exige pas que chaque transaction ultérieure reste en dessous.
Points clés et checklist
- Un passage sous un plus bas précédent ne montre pas à lui seul si un retournement ou une cassure baissière va suivre. C’est la réaction du prix après les ventes qui tranche.
- En octobre, la barre du sweep de 19:00 a clôturé de nouveau au-dessus du niveau de référence à 80 534,2, et les deux barres H1 suivantes ont également clôturé au-dessus. En septembre, la barre de cassure de 16:00 a clôturé sous 85 040,1, et les deux barres suivantes ont clôturé en dessous tandis que le prix inscrivait un nouveau plus bas.
- Une divergence prix/CVD suggère que les ventes ont moins d’impact sur le prix. Elle est apparue dans les deux exemples : après la réintégration en octobre et pendant un rebond sous le niveau de référence en septembre. À elle seule, elle ne confirme pas un sweep.
- L’OI montre comment évoluent les positions ouvertes. En octobre, elles ont augmenté avant le plus bas, se sont contractées autour du retournement, puis ont de nouveau augmenté plus tard pendant la reprise. En septembre, elles se sont contractées pendant la cassure tandis que le prix continuait de baisser. Une baisse de l’OI n’est pas à elle seule un signal de retournement.
- Le footprint localise et quantifie les ventes. La barre du sweep d’octobre a enregistré 30M de volume et un delta de −15M, mais a clôturé de nouveau au-dessus de la référence. La barre de cassure de septembre a enregistré 156M de volume et un delta de −44M, a clôturé sous la référence et a été suivie d’un nouveau plus bas.
Le tableau résume les différences entre les deux exemples.
| Octobre : sweep confirmé | Septembre : acceptation | |
|---|---|---|
| Plus bas de référence | 80 534,2 (20 sept., 23:00) | 85 040,1 (22 sept., 07:00) |
| Barre de cassure | 8 oct., 19:00 : plus bas 80 303,0, clôture 80 650,6 | 23 sept., 16:00 : plus bas 83 801,8, clôture 84 461,2 |
| Clôture de la barre de cassure vs niveau | Au-dessus | En dessous |
| Deux clôtures H1 suivantes | Toutes deux au-dessus | Toutes deux en dessous, avec un nouveau plus bas |
| Volume / delta de la barre de cassure | ~30M / −15M | ~156M / −44M |
| Divergence prix/CVD | Après la réintégration | Pendant un rebond sous le niveau |
| Open interest | Hausse avant le plus bas, baisse autour du retournement, nouvelle hausse | Baisse pendant la cassure |
| Résultat | Réintégration maintenue sur la fenêtre de deux barres | Acceptation sous le niveau |
Tableau 1. Réintégration d’octobre vs acceptation de septembre.
Avant de terminer ton analyse, vérifie :
- As-tu noté le contrat, la plateforme d’échange, l’unité de temps, le fuseau horaire et les unités ?
- Le plus bas de référence est-il indiqué avec son prix, son horodatage et son rôle structurel avant que tu examines les barres suivantes ?
- La barre de cassure a-t-elle clôturé au-dessus ou en dessous de la référence, d’après ses valeurs OHLC ?
- Les barres complètes suivantes de ta fenêtre d’analyse ont-elles clôturé au-dessus du niveau, ou le prix a-t-il clôturé de nouveau en dessous ?
- Les deux plus bas du prix et les deux relevés du CVD sont-ils pris aux mêmes horodatages, et la divergence apparaît-elle avant ou après la réintégration ?
- As-tu découpé l’OI en phases visibles et noté si les positions ouvertes ont augmenté ou diminué dans chacune ?
- Sais-tu quelle barre et quelle ligne contiennent les éléments du footprint, s’ils se situent au-dessus ou en dessous de la référence, et comment le prix a réagi ?
- Si les indicateurs et le prix suggèrent des interprétations différentes, as-tu expliqué le désaccord ?
Ces exemples illustrent une façon de lire les éléments autour d’un sweep. Ils n’établissent pas le taux de réussite d’une stratégie de trading et ne garantissent pas le résultat suivant.
FAQ
Vérifie si la barre de cassure clôture de nouveau au-dessus du plus bas visé par le sweep et si les barres complètes suivantes clôturent également au-dessus. La divergence du CVD, l’open interest et les données du footprint aident à expliquer le mouvement, mais aucun d’eux ne remplace une réintégration en clôture.
Elle cote sous le plus bas de référence, puis clôture de nouveau au-dessus. Dans l’exemple d’octobre, la bougie BTCUSD de 19:00 a montré de fortes ventes agressives (environ 30M de volume et un delta de −15M), mais a clôturé à 80 650,6, au-dessus de la référence à 80 534,2. De fortes ventes ne suffisent pas à identifier un sweep : la barre de cassure de septembre a elle aussi montré de fortes ventes, mais a clôturé sous son niveau.
Non. Une divergence prix/CVD suggère que les ventes ont moins d’impact, mais elle est apparue dans les deux exemples, y compris dans le cas de septembre où le prix est resté sous le niveau de référence. Elle va dans le sens d’un rebond, pas d’un sweep achevé.
L’open interest montre si les positions ouvertes augmentent ou diminuent. Il n’indique pas quel camp a ouvert ou fermé des positions ; il vaut donc mieux le lire par phases : avant le plus bas, autour du retournement et pendant la reprise.
Lors d’un sweep, le prix traverse le plus bas puis clôture de nouveau au-dessus. Lors d’une acceptation, le prix continue de coter et de clôturer sous le niveau cassé, comme dans l’exemple de septembre, même si une mèche ultérieure repasse brièvement au-dessus.
Il n’existe pas de règle universelle. Définis la fenêtre d’analyse avant d’examiner les barres et applique-la de manière cohérente. Dans ces exemples, nous avons vérifié si les deux barres H1 complètes suivantes clôturaient au-dessus du niveau de référence.
Les informations contenues dans cet article ne peuvent pas être perçues comme un appel à investir ou à acheter / vendre un actif en bourse. Toutes les situations, discutées dans l’article, sont fournies dans le but de se familiariser avec les fonctionnalités et les avantages de la plate-forme ATAS
Abonne-toi
Reçois les dernières actualités d’ATAS de manière pratique