Un sell-side liquidity sweep non si conferma con la rottura in sé, ma con il modo in cui il prezzo reagisce dopo aver scambiato sotto un minimo visibile. In due esempi su Bitcoin utilizziamo le chiusure del prezzo, la divergenza del CVD, l’open interest e il footprint di ATAS per distinguere una riconquista del livello dall’accettazione al di sotto di esso.
Perché un sell-side liquidity sweep ha bisogno di conferma
Un movimento sotto un minimo precedente non ci dice se seguirà un’inversione o una rottura al ribasso. La domanda chiave è come il prezzo reagisce alle vendite: continua a scendere o recupera nonostante la pressione in vendita?
Sotto un minimo visibile possono accumularsi ordini di vendita. Tra questi possono esserci gli ordini stop-loss dei trader con posizioni long e gli ordini di ingresso dei trader che si aspettano una rottura al ribasso. I trader chiamano queste potenziali vendite sell-side liquidity.
Un sell-side liquidity sweep è un movimento sotto un minimo visibile che può attivare gli ordini di vendita lì presenti, seguito da un recupero sopra quel minimo. Per il concetto generale, consulta la nostra guida sul liquidity sweep.
Una riconquista (reclaim) è un recupero sopra il livello rotto. Una candela che chiude sopra di esso fornisce la prima conferma di prezzo; le barre successive mostrano se la riconquista regge. Il delta di volume cumulativo (CVD), l’open interest (OI) e il footprint aiutano a spiegare gli scambi e le variazioni delle posizioni aperte intorno al movimento.
Confronteremo due esempi su «Bitcoin (BTCUSD)» in ATAS. L’esempio di ottobre mostra una riconquista del livello nonostante ulteriori vendite aggressive. Anche l’esempio di settembre mostra una divergenza prezzo/CVD durante un rimbalzo, ma il prezzo resta sotto il suo livello di riferimento. Il confronto tra i due casi mostra che cosa apportano gli indicatori e perché una divergenza da sola non basta.
Inizia ora!
Prova ATAS gratis senza limiti di tempo
Impostare il flusso di lavoro in ATAS
Strumento, fonte dei dati e unità
Entrambi i casi utilizzano BTCUSD@Bybit, il contratto perpetuo inverso di Bybit, su un grafico H1 (orario). Tutti gli orari usano un offset fisso UTC+02:00 e indicano l’inizio di ciascuna barra oraria. Tutti i dati si riferiscono a questo contratto su Bybit.
Secondo le specifiche dei contratti di Bybit, un contratto inverso BTCUSD vale 1 USD e BTC è l’asset di regolamento. Volume, delta, CVD e open interest di questo contratto sono quindi espressi in quantità di contratti in USD. Non misurano i depositi di margine dei trader.
Apri Chart settings (icona a ingranaggio in alto a destra sul grafico) → Visual Settings → Volume visualization e attiva Minimize volume values per visualizzare etichette compatte K/M. Volumes in USDT si applica alle coppie in USDT, quindi per BTCUSD resta disattivato.
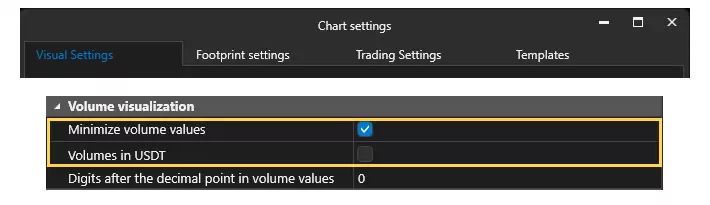
Figura 1. Chart settings → Visual Settings → Volume visualization. Volumes in USDT è disattivato, Minimize volume values è attivato e il numero di decimali è impostato su 0. Le impostazioni evidenziate riproducono la visualizzazione usata negli esempi.
K indica le migliaia e M i milioni. Per BTCUSD, un’etichetta di volume di 30M corrisponde a circa 30 milioni di USD in quantità di contratti scambiati. Ricontrolla le unità quando cambi strumento, perché BTCUSD e BTCUSDT seguono convenzioni diverse.
Aggiungere Cumulative Delta, Open Interest e Cluster Statistic
Fai clic su Indicators nella barra degli strumenti del grafico. Cerca e aggiungi Cumulative Delta, Open Interest e Cluster Statistic. L’elenco Added nella figura 2 contiene solo questi tre strumenti.
Il delta è il volume all’ask meno il volume al bid. Comprare all’ask significa acquistare in modo aggressivo; vendere al bid significa vendere in modo aggressivo. Un delta negativo indica che è stato scambiato più volume al bid che all’ask. Il CVD somma questi delta nel tempo. Confrontare il CVD con il prezzo mostra se le successive ondate di vendite stanno ancora spingendo il prezzo al ribasso.
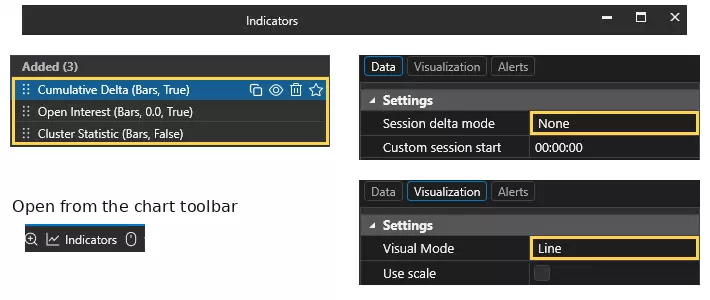
Figura 2. Barra degli strumenti del grafico → Indicators. L’elenco Added mostra i tre indicatori. Seleziona Cumulative Delta → Data e imposta Session delta mode su None. In Visualization, imposta Visual Mode su Line. L’immagine combina ritagli ingranditi di queste impostazioni.
Mantieni entrambi i punti di confronto nello stesso grafico caricato e lascia Session delta mode impostato su None. Caricare uno storico precedente può spostare la base del CVD senza modificare la differenza tra le due letture. Cambiare la modalità di reset può azzerare il totale cumulativo tra quei punti. Non confrontare un valore assoluto del CVD di una configurazione con un valore di un’altra.
Confronta il minimo della barra A con il minimo della barra B, poi confronta le letture del CVD negli stessi due orari. La sezione «Leggere la divergenza del CVD» confronta le barre delle 19:00 e delle 21:00 dell’8 ottobre. I marcatori colorati A/B collegano ogni barra di prezzo alla relativa lettura del CVD.
L’OI misura l’esposizione in contratti aperti. Un aumento indica che le posizioni aperte crescono; una diminuzione, che si riducono. Queste variazioni aggregate non indicano quali scambi abbiano aperto o chiuso posizioni, quali gruppi di trader fossero coinvolti né se ci siano state chiusure forzate. Ogni contratto aperto ha sia un lato long sia un lato short.
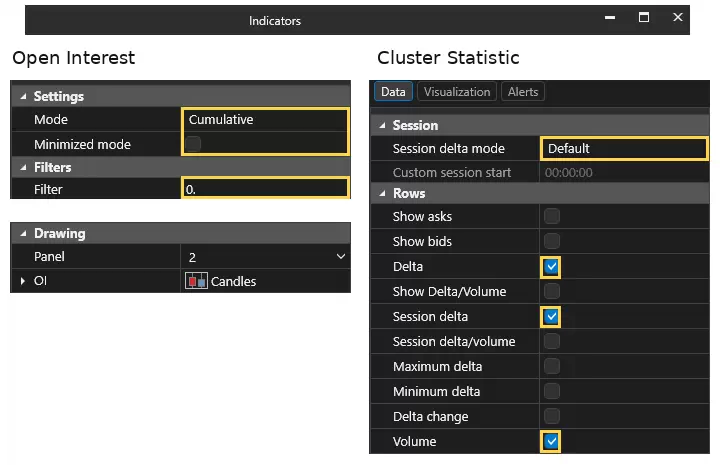
Figura 3. Indicators → Added → Open Interest: Mode è Cumulative, Minimized mode è disattivato, Filter è 0 e l’OI è visualizzato come Candles. In Cluster Statistic → Data, attiva Delta, Session delta e Volume. Il suo Session delta mode è Default, quindi la riga Session delta usa un’impostazione di reset diversa da quella della linea del CVD.
Sul grafico H1, ogni candela dell’OI mostra come sono cambiate le posizioni aperte nel corso di quell’ora. Nei casi studio usiamo queste variazioni per confrontare le fasi di ciascun evento.
Impostazioni del footprint (grafico a cluster)
Un footprint mostra il volume eseguito all’interno di una candela su singoli prezzi o su righe di prezzo raggruppate. Apri Chart settings → Footprint settings per riprodurre le tre viste della figura 4.
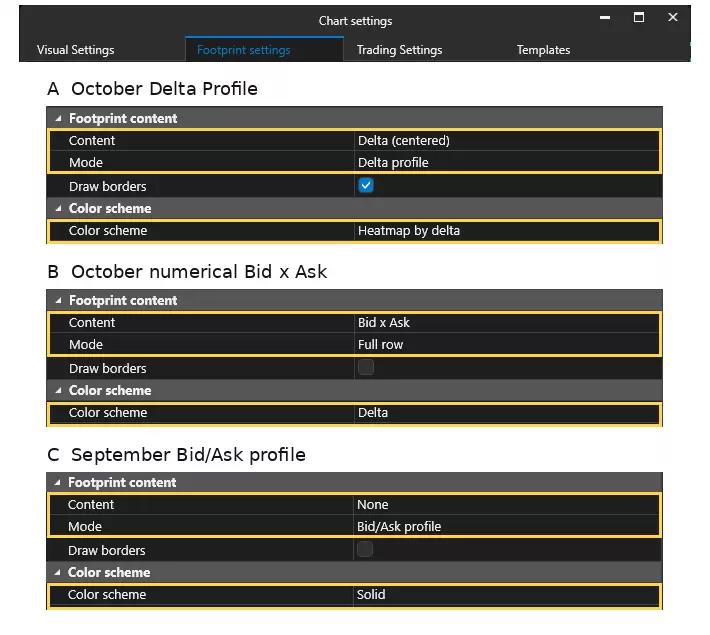
Figura 4. Impostazioni del footprint usate nell’articolo. A: Delta Profile di ottobre — Delta (centered), Delta profile, Heatmap by delta. B: footprint numerico di ottobre — Bid x Ask, Full row, Delta. C: profilo di settembre — None, Bid/Ask profile, Solid. Le impostazioni rilevanti sono evidenziate.
Il Delta Profile di ottobre mostra dove avvengono vendite e acquisti netti mentre il prezzo si avvicina al minimo e poi recupera. La vista numerica Bid × Ask consente poi di esaminare una riga evidenziata. Il Bid/Ask profile di settembre mostra separatamente il volume al bid in rosso e il volume all’ask in verde; questi colori non rappresentano il delta netto di ciascuna riga.
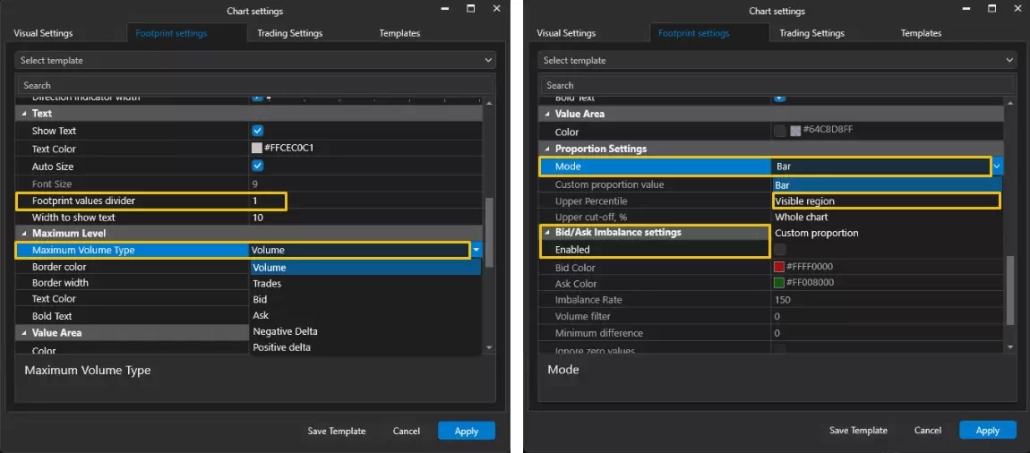
Figura 5. Footprint settings → Text: Footprint values divider = 1. Maximum Level: Maximum Volume Type = Volume. Proportion Settings: Mode = Bar per le viste di ottobre e Visible region per settembre. Bid/Ask Imbalance settings: Enabled è disattivato.
Tutte e tre le configurazioni usano Footprint values divider = 1, nessun filtro e nessuna evidenziazione automatica dei Bid/Ask Imbalance. Maximum Volume Type è impostato su Volume, quindi il contorno arancione identifica la riga con il volume totale più alto della candela. In Proportion Settings, Mode è Bar per le viste di ottobre e Visible region per settembre. Usa i totali visualizzati quando confronti gli esempi, perché le lunghezze degli istogrammi usano riferimenti di scala diversi.
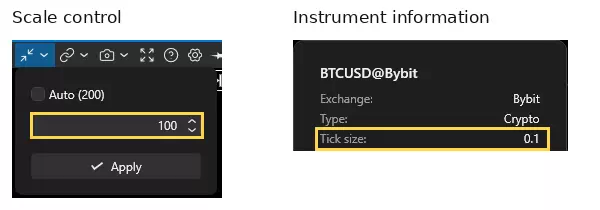
Figura 6. Barra degli strumenti in alto a destra sul grafico → controllo Scale: inserisci 100, lascia Auto deselezionato e fai clic su Apply. Nel selettore degli strumenti, fai clic sull’icona informazioni di BTCUSD@Bybit per vedere il Tick size di 0,1. Auto (200) è un suggerimento inattivo nello screenshot di Scale.
Scale unisce livelli di prezzo adiacenti. Qui, 100 × 0,1 = 10 USD per riga. Per trovare il minimo o la chiusura esatta di una candela, passa il cursore sulla sua colonna temporale e leggi i valori O (open), H (high), L (low) e C (close) in alto a sinistra sul grafico. Usa questi valori OHLC per individuare l’estremo esatto: una riga aggregata del footprint copre un intervallo di prezzi.
Esempio di sell-side liquidity sweep su Bitcoin: riconquista confermata
Contesto di mercato e livello di liquidità
Il riferimento è il minimo a 80.534,2 formatosi il 20 settembre 2026 alle 23:00. È un minimo crescente locale vicino alla base del forte rialzo che segue. Più tardi il prezzo sale nella parte alta del range visibile, prima che il calo del 7–8 ottobre lo riporti verso quella base precedente.
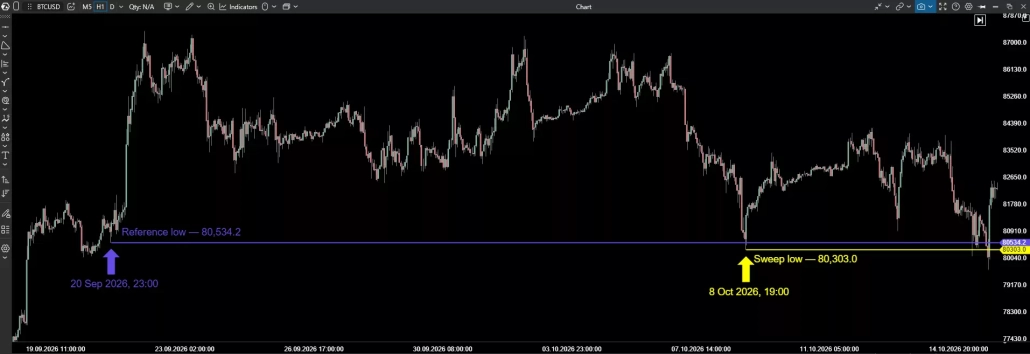
Figura 7. Panoramica del prezzo di BTCUSD@Bybit in H1. La freccia viola indica il minimo di riferimento a 80.534,2, formatosi alle 23:00 del 20 settembre. La freccia gialla indica la barra dello sweep dell’8 ottobre alle 19:00 e il suo minimo a 80.303,0. Tutti gli orari usano un offset fisso UTC+02:00.
Usiamo questo minimo crescente perché segna un pullback netto prima del rialzo. È un livello locale visibile sotto il quale i trader possono piazzare ordini stop-loss e ordini di ingresso in rottura. I minimi più vecchi e profondi sono livelli di riferimento distinti per un test più ampio dei minimi del range. Il movimento di ottobre testa questo minimo crescente locale; non fa lo sweep di tutti i minimi precedenti sul grafico.
Leggere la divergenza del CVD
La divergenza compare durante il recupero, dopo che il prezzo ha scambiato attraverso il livello di riferimento. La figura 8 segna entrambi i punti di confronto sul prezzo e sul CVD:
- A — 8 ottobre, 19:00: il prezzo raggiunge 80.303,0. Usa la lettura del CVD allineata a questa barra.
- B — 8 ottobre, 21:00: il minimo a 81.335,2 è sopra quello di A, mentre il CVD è sotto la sua lettura in A.
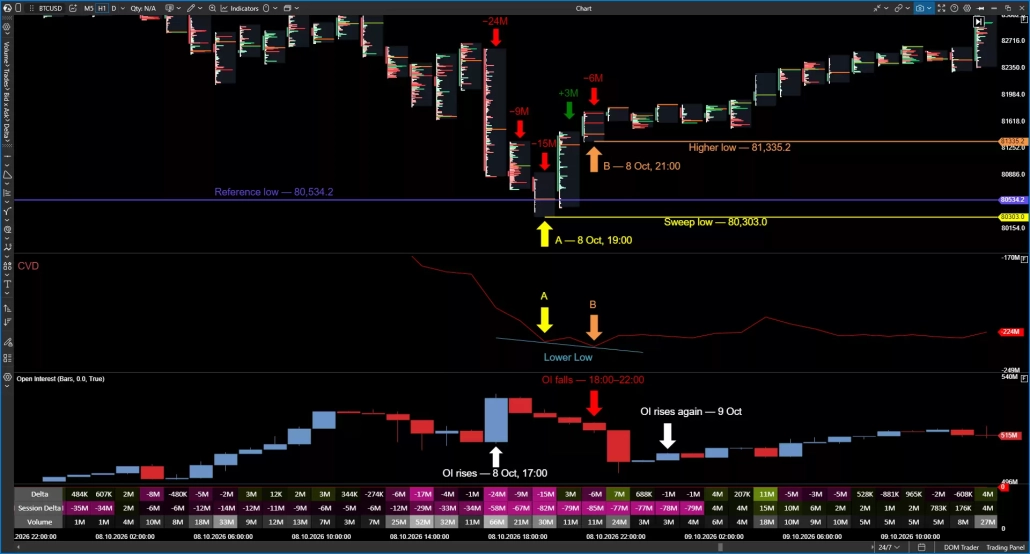
Figura 8. Pannelli allineati di prezzo, CVD, OI e Delta Profile. I marcatori A giallo e B arancione identificano i punti di confronto prezzo/CVD. Le cinque barre etichettate vanno dalle 17:00 alle 21:00 dell’8 ottobre. L’OI sale alle 17:00, scende durante le barre delle 18:00–22:00 e risale il 9 ottobre.
La barra delle 21:00 registra un delta di circa −6M, ma il suo minimo resta ben sopra il minimo dello sweep. Le ulteriori vendite aggressive non hanno prodotto un minimo più basso nel prezzo. Questo confronto abbina un minimo orario del prezzo più alto a una lettura del CVD più bassa.
La divergenza compare durante il rimbalzo, non prima dello sweep. Suggerisce che le vendite hanno un impatto minore, ma non dimostra che la barra B sia un minimo di swing strutturale duraturo. CVD e footprint si basano sugli stessi scambi eseguiti: il CVD segue il delta cumulativo, mentre il footprint mostra come il volume si distribuisce all’interno di ciascuna barra.
Interpretare le fasi dell’open interest
Leggi separatamente le tre fasi indicate nella figura 8.
Alle 17:00 dell’8 ottobre il prezzo scende mentre l’OI sale. Le posizioni aperte aumentano durante il calo, quindi l’attività non può consistere solo nella chiusura di posizioni esistenti.
Durante le barre delle 18:00–22:00, l’OI scende lungo la fase finale del calo e l’inizio del rimbalzo. In questa fase le posizioni aperte si riducono. Il recupero iniziale, quindi, non rappresenta un accumulo continuo di nuove posizioni; le chiusure di posizioni possono contribuire al movimento.
Il 9 ottobre l’OI risale mentre il prezzo resta sopra il livello di riferimento durante il recupero mostrato. Le posizioni aperte tornano ad aumentare dopo la contrazione precedente. Questa fase successiva esula dalla verifica iniziale della riconquista descritta nella sezione «Riconquista e conferma del prezzo».
L’OI rivela una sequenza che una singola lettura non coglierebbe: le posizioni aperte crescono prima del minimo, si contraggono intorno all’inversione e poi tornano ad aumentare. Queste fasi aiutano a spiegare i cambiamenti nella partecipazione, ma nessuna di esse da sola conferma che il livello di riferimento sia stato riconquistato.
Evidenze dal footprint: assorbimento nella candela dello sweep
Le cinque barre etichettate del Delta Profile nella figura 8 collegano le vendite aggressive alla reazione del prezzo. Alle 17:00, 18:00 e 19:00 i loro delta sono rispettivamente di circa −24M, −9M e −15M. Le due barre successive mostrano +3M alle 20:00 e −6M alle 21:00.
La barra dello sweep delle 19:00 registra circa 30M di volume e un delta di −15M. Le aree rosse del suo Delta Profile mostrano dove avvengono le vendite aggressive nette all’interno della barra. Il suo minimo è 80.303,0, ma chiude a 80.650,6, sopra il livello di riferimento di 80.534,2. La vista numerica rende più facile esaminare una concentrazione di volume eseguito.
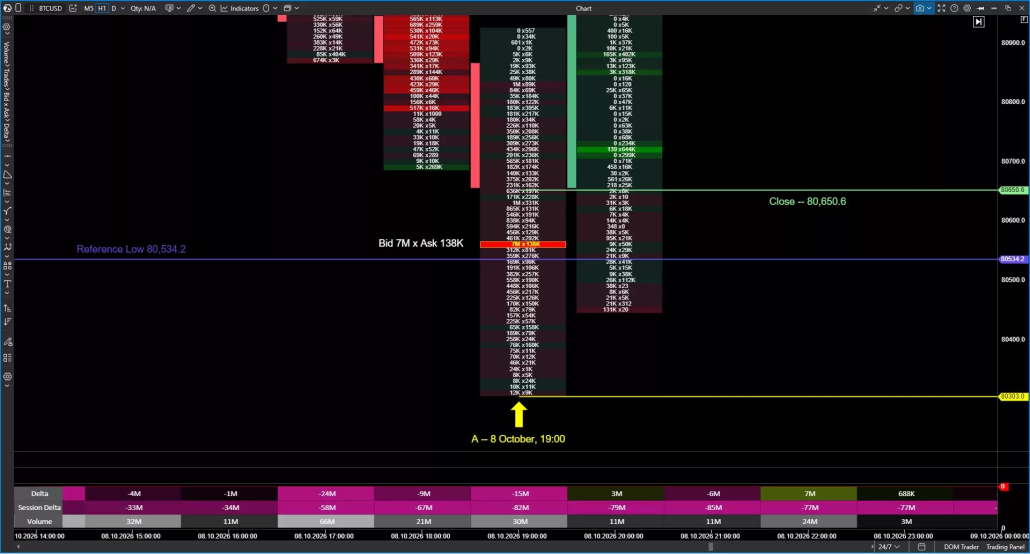
Figura 9. Footprint numerico Bid × Ask della barra delle 19:00 dell’8 ottobre, con Scale 100. Sono etichettati il livello di riferimento, il minimo e la chiusura. Il dettaglio ingrandito mostra la riga evidenziata 7M × 138K della stessa barra. Questa riga si trova sopra sia il livello di riferimento sia il minimo dello sweep.
Leggi la riga da sinistra a destra: circa 7M al bid contro 138K all’ask. Lì sono stati i venditori a iniziare la maggior parte del volume. Il contorno arancione indica la riga con il volume totale più alto della barra; non è un segnale automatico di squilibrio.
Il delta negativo della barra e la sua chiusura di nuovo sopra il livello di riferimento sono coerenti con un assorbimento: ordini di acquisto passivi incontrano le vendite aggressive e ne limitano l’effetto ribassista sul prezzo. Poiché il footprint H1 aggrega un’ora di scambi, non può mostrare l’esatta sequenza delle esecuzioni, identificare un acquirente specifico né indicare quali scambi provenissero da ordini stop.
Riconquista e conferma del prezzo
La barra delle 19:00 chiude a 80.650,6, riconquistando il livello di riferimento nel corso di quell’ora. Per questa analisi storica valutiamo poi le due barre H1 completate successive: 20:00 e 21:00. Entrambe chiudono sopra 80.534,2.
La barra delle 20:00 scambia sotto il livello di riferimento prima di chiudere sopra. La barra delle 21:00 ha un minimo a 81.335,2 e chiude a 81.679,4. Entrambe le barre chiudono sopra 80.534,2, quindi la riconquista regge in chiusura sulla finestra di due barre. La divergenza del CVD descritta nella sezione «Leggere la divergenza del CVD» compare nella stessa finestra.
La verifica termina quando la barra delle 21:00 chiude alle 22:00. La finestra di due barre è definita per questi esempi; non è una regola di conferma universale. Il grafico più ampio mostra anche un successivo ritorno sotto il livello, quindi la riconquista iniziale non implica un supporto permanente.
Come confermare un sell-side liquidity sweep: procedura passo dopo passo
Usa un grafico più ampio per individuare il riferimento, poi una vista footprint per esaminare la rottura e la reazione.
- Scegli un riferimento e una finestra di verifica. Annota prezzo, orario e ruolo strutturale del minimo prima di esaminare le barre successive. Decidi per quanto tempo vuoi studiare la reazione, poi esprimi quel periodo in barre del grafico. Qui verifichiamo se la riconquista regge per le due ore successive: due barre H1 completate. Gli sviluppi successivi vengono esaminati a parte.
- Registra la barra di rottura. Leggi il suo minimo e la sua chiusura dalla visualizzazione OHLC. Una chiusura sopra il riferimento stabilisce una riconquista; una chiusura sotto la lascia non confermata.
- Controlla le barre completate successive. Applica la stessa verifica su due barre a entrambi i casi. Una chiusura di nuovo sotto il livello di riferimento entro quella finestra significa che la riconquista non supera questo specifico test. Una discesa intrabar seguita da una chiusura sopra il livello, come a ottobre, non conta come fallimento.
- Allinea prezzo e CVD. Confronta i minimi di due barre specifiche e le letture del CVD negli stessi orari. Annota se la divergenza compare prima o dopo la riconquista. Una divergenza mentre il prezzo resta sotto il livello di riferimento sostiene un’interpretazione di rimbalzo, ma non dimostra uno sweep completato.
- Dividi l’OI in fasi visibili. Segna dove l’OI cambia direzione durante l’avvicinamento, la rottura e il recupero. Per ogni fase, annota se le posizioni aperte aumentano o diminuiscono, invece di descrivere l’intero evento come un periodo di OI in aumento o in calo.
- Individua le evidenze del footprint. Indica quale barra e quale riga contengono le esecuzioni, se si trovano sopra o sotto il riferimento e come reagisce il prezzo. Vendite seguite da una riconquista hanno un’implicazione diversa da vendite seguite da minimi più bassi e chiusure sotto il livello.
Quando indicatori e prezzo suggeriscono interpretazioni diverse, spiega la discrepanza. Una divergenza del CVD o una contrazione dell’OI non annullano una riconquista fallita. Al contrario, a una riconquista senza divergenza manca uno degli elementi dell’esempio di ottobre. Quando ti eserciti, mostra le barre una alla volta, così che gli sviluppi successivi non influenzino la tua lettura della rottura iniziale.
Controesempio: uno sweep fallito con accettazione sotto il livello
L’accettazione indica che il prezzo continua a scambiare in un’area, con ripetute chiusure delle barre al suo interno. Nell’esempio di settembre, il prezzo resta prevalentemente sotto il livello di riferimento rotto nonostante un rimbalzo.
Il minimo di riferimento è 85.040,1, formatosi il 22 settembre alle 07:00 durante il pullback tra i due massimi precedenti. Il 23 settembre, la barra che inizia alle 16:00 lo rompe al ribasso, raggiunge 83.801,8 e chiude a 84.461,2.
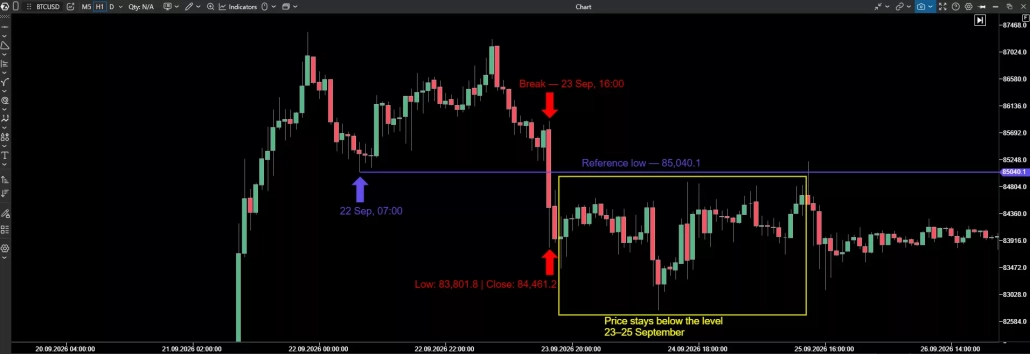
Figura 10. Panoramica del prezzo di settembre. Le etichette indicano il livello di riferimento, il minimo e la chiusura della barra che inizia alle 16:00 del 23 settembre. Il rettangolo giallo mostra la reazione più ampia nel periodo 23–25 settembre, prevalentemente sotto 85.040,1.
Applica la stessa finestra di verifica iniziale usata per ottobre: le barre H1 delle 17:00 e delle 18:00. Entrambe chiudono sotto il livello di riferimento. La barra delle 18:00 raggiunge 83.449,1 e chiude a 83.977,0. Il livello di riferimento non viene riconquistato e il prezzo segna un altro minimo più basso durante la finestra di verifica.
CVD e OI scendono durante la rottura. Il CVD registra vendite aggressive, mentre il calo dell’OI indicato tra le 16:00–18:00 mostra una riduzione delle posizioni aperte. A differenza dell’avvicinamento di ottobre, la rottura di settembre è accompagnata da una riduzione dell’esposizione. Il successivo minimo più basso mostra che questa contrazione, di per sé, non segna la fine della pressione in vendita.
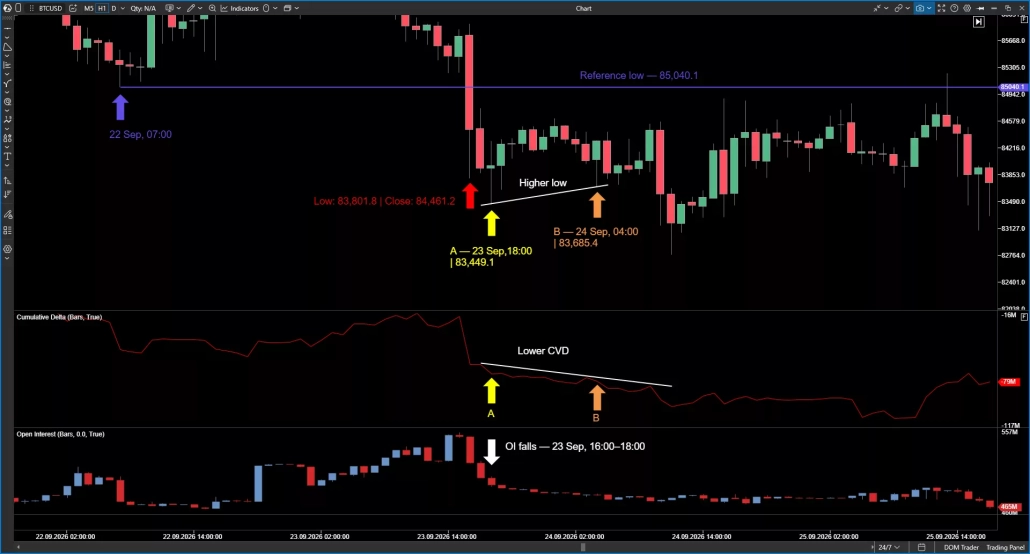
Figura 11. Confronto prezzo/CVD di settembre e calo dell’OI. Il punto A indica la barra delle 18:00 del 23 settembre, con un minimo a 83.449,1. Il punto B indica la barra delle 04:00 del 24 settembre, con un minimo a 83.685,4. Il CVD è più basso in B che in A, mentre il prezzo resta sotto il livello di riferimento. La freccia dell’OI indica le 16:00–18:00 del 23 settembre.
Anche il rimbalzo successivo mostra una divergenza prezzo/CVD. In B, il minimo del prezzo a 83.685,4 è più alto di quello di A a 83.449,1, mentre la lettura del CVD è più bassa. La lettura del CVD alle 04:00 non è la più bassa dell’intero intervallo. La barra di prezzo chiude a 84.309,1, ancora sotto 85.040,1.
Questo confronto successivo esula dalla verifica iniziale su due barre. Mostra perché una divergenza può accompagnare un rimbalzo senza confermare la riconquista del livello originale.
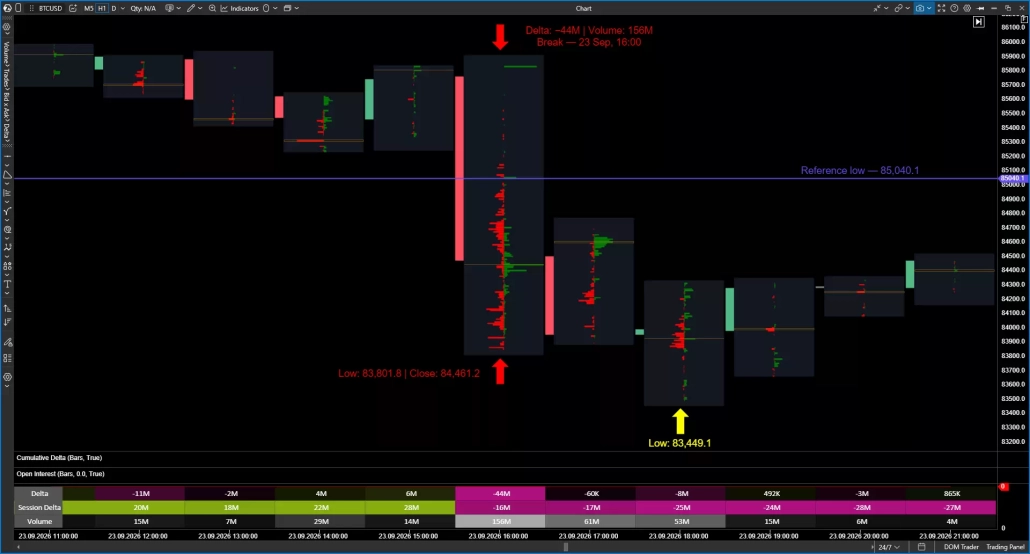
Figura 12. Bid/Ask profile di settembre della barra di rottura delle 16:00. Le barre rosse mostrano il volume al bid e quelle verdi il volume all’ask. Cluster Statistic mostra un delta di circa −44M e un volume di 156M. La freccia gialla indica il minimo successivo delle 18:00 a 83.449,1.
Il footprint mostra esecuzioni sotto il livello di riferimento, con un delta totale fortemente negativo per la barra di rottura. I valori esatti sono un volume di 156.203.853 e un delta di −44.270.815, arrotondati a 156M e −44M nella figura 12. A differenza della barra dello sweep di ottobre, questa barra chiude sotto il suo livello di riferimento e le due ore successive portano un’ulteriore debolezza del prezzo.
Il range più ampio del 23–25 settembre fornisce ulteriore contesto sull’accettazione. Una candela successiva, appena oltre il range evidenziato, ha uno stoppino che si estende sopra il livello di riferimento mentre il corpo resta sotto. Qui accettazione significa che il prezzo scambia e chiude prevalentemente sotto il livello; non richiede che ogni scambio successivo resti al di sotto.
Punti chiave e checklist
- Un movimento sotto un minimo precedente non mostra, da solo, se seguirà un’inversione o una rottura al ribasso. A decidere è la reazione del prezzo dopo le vendite.
- A ottobre, la barra dello sweep delle 19:00 ha chiuso di nuovo sopra il livello di riferimento di 80.534,2 e anche le due barre H1 successive hanno chiuso sopra. A settembre, la barra di rottura delle 16:00 ha chiuso sotto 85.040,1 e le due barre successive hanno chiuso sotto, mentre il prezzo segnava un minimo più basso.
- Una divergenza prezzo/CVD suggerisce che le vendite hanno un impatto minore sul prezzo. È comparsa in entrambi gli esempi: dopo la riconquista a ottobre e durante un rimbalzo sotto il livello di riferimento a settembre. Da sola, non conferma uno sweep.
- L’OI mostra come cambiano le posizioni aperte. A ottobre sono cresciute prima del minimo, si sono contratte intorno all’inversione e sono tornate a crescere più avanti durante il recupero. A settembre si sono contratte durante la rottura mentre il prezzo continuava a scendere. Un calo dell’OI da solo non è un segnale di inversione.
- Il footprint individua e quantifica le vendite. La barra dello sweep di ottobre ha registrato 30M di volume e un delta di −15M, ma ha chiuso di nuovo sopra il riferimento. La barra di rottura di settembre ha registrato 156M di volume e un delta di −44M, ha chiuso sotto il riferimento ed è stata seguita da un minimo più basso.
La tabella riassume le differenze tra i due esempi.
| Ottobre: sweep confermato | Settembre: accettazione | |
|---|---|---|
| Minimo di riferimento | 80.534,2 (20 set, 23:00) | 85.040,1 (22 set, 07:00) |
| Barra di rottura | 8 ott, 19:00: minimo 80.303,0, chiusura 80.650,6 | 23 set, 16:00: minimo 83.801,8, chiusura 84.461,2 |
| Chiusura della barra di rottura vs livello | Sopra | Sotto |
| Due chiusure H1 successive | Entrambe sopra | Entrambe sotto, con un minimo più basso |
| Volume / delta della barra di rottura | ~30M / −15M | ~156M / −44M |
| Divergenza prezzo/CVD | Dopo la riconquista | Durante un rimbalzo sotto il livello |
| Open interest | In aumento prima del minimo, in calo intorno all’inversione, di nuovo in aumento | In calo durante la rottura |
| Risultato | La riconquista ha retto nella finestra di due barre | Accettazione sotto il livello |
Tabella 1. Riconquista di ottobre vs accettazione di settembre.
Prima di concludere la tua analisi, verifica:
- Hai annotato contratto, exchange, timeframe, fuso orario e unità?
- Il minimo di riferimento è segnato con prezzo, orario e ruolo strutturale prima di esaminare le barre successive?
- La barra di rottura ha chiuso sopra o sotto il riferimento, in base ai suoi valori OHLC?
- Le barre completate successive nella tua finestra di verifica hanno chiuso sopra il livello, oppure il prezzo ha chiuso di nuovo sotto?
- I due minimi del prezzo e le due letture del CVD sono presi negli stessi orari, e la divergenza compare prima o dopo la riconquista?
- Hai diviso l’OI in fasi visibili e annotato se le posizioni aperte sono aumentate o diminuite in ciascuna?
- Sai quale barra e quale riga contengono le evidenze del footprint, se si trovano sopra o sotto il riferimento e come ha reagito il prezzo?
- Se indicatori e prezzo suggeriscono interpretazioni diverse, hai spiegato la discrepanza?
Questi esempi illustrano un modo di leggere le evidenze intorno a uno sweep. Non stabiliscono il tasso di successo di una strategia di trading né garantiscono il prossimo risultato.
FAQ
Verifica se la barra di rottura chiude di nuovo sopra il minimo oggetto dello sweep e se anche le barre completate successive chiudono sopra. Divergenza del CVD, open interest e dati del footprint aiutano a spiegare il movimento, ma nessuno di essi sostituisce una riconquista in chiusura.
Scambia sotto il minimo di riferimento e poi chiude di nuovo sopra. Nell’esempio di ottobre, la candela BTCUSD delle 19:00 ha mostrato forti vendite aggressive (circa 30M di volume e un delta di −15M), ma ha chiuso a 80.650,6, sopra il riferimento di 80.534,2. Le forti vendite da sole non identificano uno sweep: anche la barra di rottura di settembre ha mostrato forti vendite, ma ha chiuso sotto il suo livello.
No. Una divergenza prezzo/CVD suggerisce che le vendite hanno un impatto minore, ma è comparsa in entrambi gli esempi, compreso il caso di settembre in cui il prezzo è rimasto sotto il livello di riferimento. Sostiene un’interpretazione di rimbalzo, non uno sweep completato.
L’open interest mostra se le posizioni aperte crescono o si riducono. Non mostra quale lato abbia aperto o chiuso posizioni, quindi è meglio leggerlo per fasi: prima del minimo, intorno all’inversione e durante il recupero.
In uno sweep, il prezzo attraversa il minimo e chiude di nuovo sopra. Nell’accettazione, il prezzo continua a scambiare e a chiudere sotto il livello rotto, come nell’esempio di settembre, anche se uno stoppino successivo torna brevemente sopra.
Non esiste una regola universale. Definisci la finestra di verifica prima di esaminare le barre e applicala in modo coerente. In questi esempi abbiamo verificato se le due barre H1 completate successive chiudevano sopra il livello di riferimento.
Le informazioni contenute in questo articolo non possono essere percepite come una richiesta di investimento o acquisto/vendita di qualsiasi asset in borsa. Tutte le situazioni, discusse nell’articolo, sono fornite allo scopo di conoscere le funzionalità ei vantaggi della piattaforma ATAS.
Iscriviti
Ricevi comodamente le ultime notizie su ATAS